新会社コードの月次締めを照合する|AR・AP・GR/IR・B/S・P/Lの基準日と期間を揃える
今回やること
月次締めで売掛金(Accounts Receivable:AR)、買掛金(Accounts Payable:AP)、入庫/請求仮勘定(Goods Receipt/Invoice Receipt:GR/IR)と財務諸表を確認するとき、基準日や対象期間が異なれば結果をそのまま比較できません。また、勘定残高が0円でも、対応する明細が消込済みとは限りません。
今回は新会社コードZ091の2026年8月末を対象に、AR・AP・GR/IRの明細と、貸借対照表(Balance Sheet:B/S)・損益計算書(Profit and Loss Statement:P/L)を実機で確認しました。各レポートの選択条件、得られた結果、そして結果だけでは断定できない範囲を整理します。
本記事で扱うのは特定の取引先・勘定と、財務諸表の主要科目の確認です。会社コード全体の決算数値が完全に一致したことを証明するものではありません。
検証環境と照合条件
- SAP製品:SAP S/4HANA 2025 On-Premise
- UI:SAP GUI for HTML/SAP Fiori
- 検証記録日:2026年9月1日(対象基準日:2026年8月31日)
- 対象領域:FI(財務会計)、MM(購買・在庫)とのGR/IR連携
- 主な入口:FBL5N/FBL1N/FBL3N/Fiori「貸借対照表/損益計算書 - 多次元」
- 会社コード:Z091、元帳:0L、会社コード通貨:JPY、会計年度バリアント:V3、財務諸表階層:ZJ01
- 検証レベル:対象明細と主要科目を実機で確認(会社全体の完全突合は対象外)
AR・APは「8月31日時点の未消込明細」を抽出します。一方、B/S・P/Lでは会計年度2026の開始期間000から終了期間005までを指定しました。同じ8月末を対象にしていても、未消込明細の抽出と会計期間累計の表示は別の切り口です。
| 対象 | 使用した入口 | 今回の指定・確認範囲 |
|---|---|---|
| B/S・P/L | Fiori「貸借対照表/損益計算書 - 多次元」 | 会社コードZ091、元帳0L、基準日2026/08/31、会計年度2026、期間000~005、階層ID ZJ01、通貨タイプ10 |
| AR(売掛金) | FBL5N(得意先明細照会) | 得意先1000681、会社コードZ091、2026/08/31時点の未消込明細 |
| AP(買掛金) | FBL1N(仕入先明細照会) | 仕入先1002929、会社コードZ091、2026/08/31時点の未消込明細 |
| GR/IR(入庫/請求仮勘定) | FBL3N(勘定コード明細照会) | 会社コードZ091、G/L勘定461200。直前の操作記録で8月末基準に合わせた照会 |
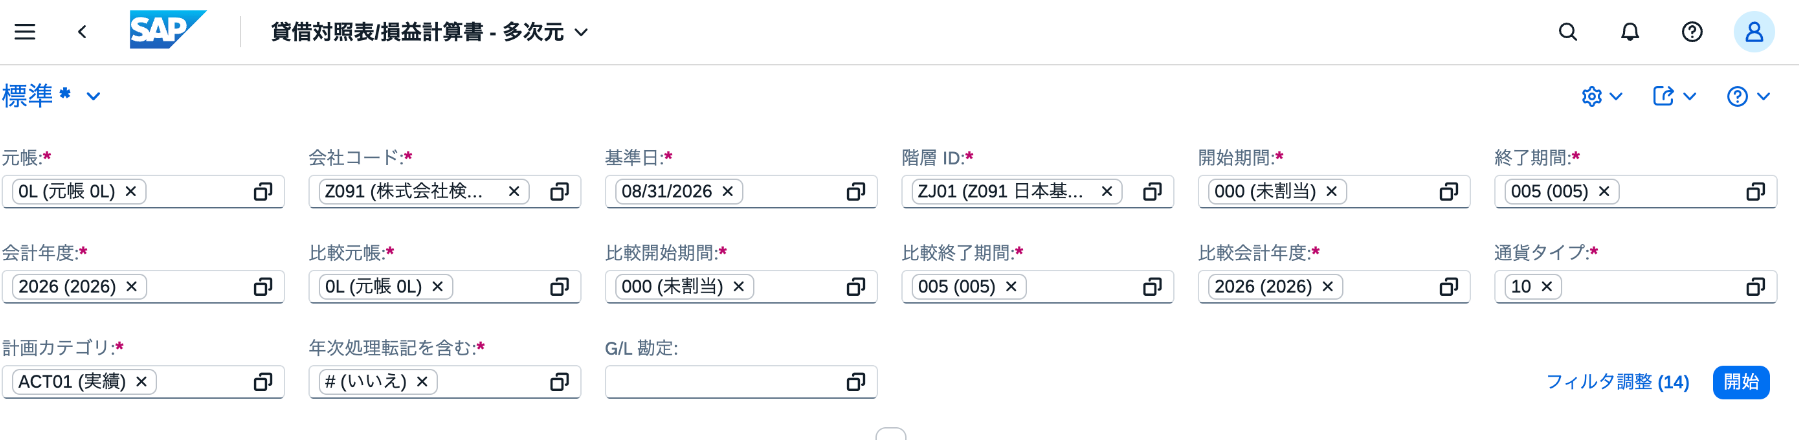
財務諸表の選択画面では、比較元帳も0L、比較期間も000~005、比較会計年度も2026と指定しています。したがって比較列の差額0は、別系統のレポートと突合できた証拠ではありません。通貨タイプには10、計画カテゴリにはACT01、年次処理転記を含む指定には「いいえ」を使用しています。これらは今回の検証条件であり、他環境の推奨設定を示すものではありません。
AR・APの未消込明細を確認する
得意先明細照会(FBL5N)
FBL5Nでは会社コードZ091、得意先1000681を指定し、未消込明細の基準日を2026年8月31日に合わせて実行しました。結果画面には「明細は選択されません」と表示されました。
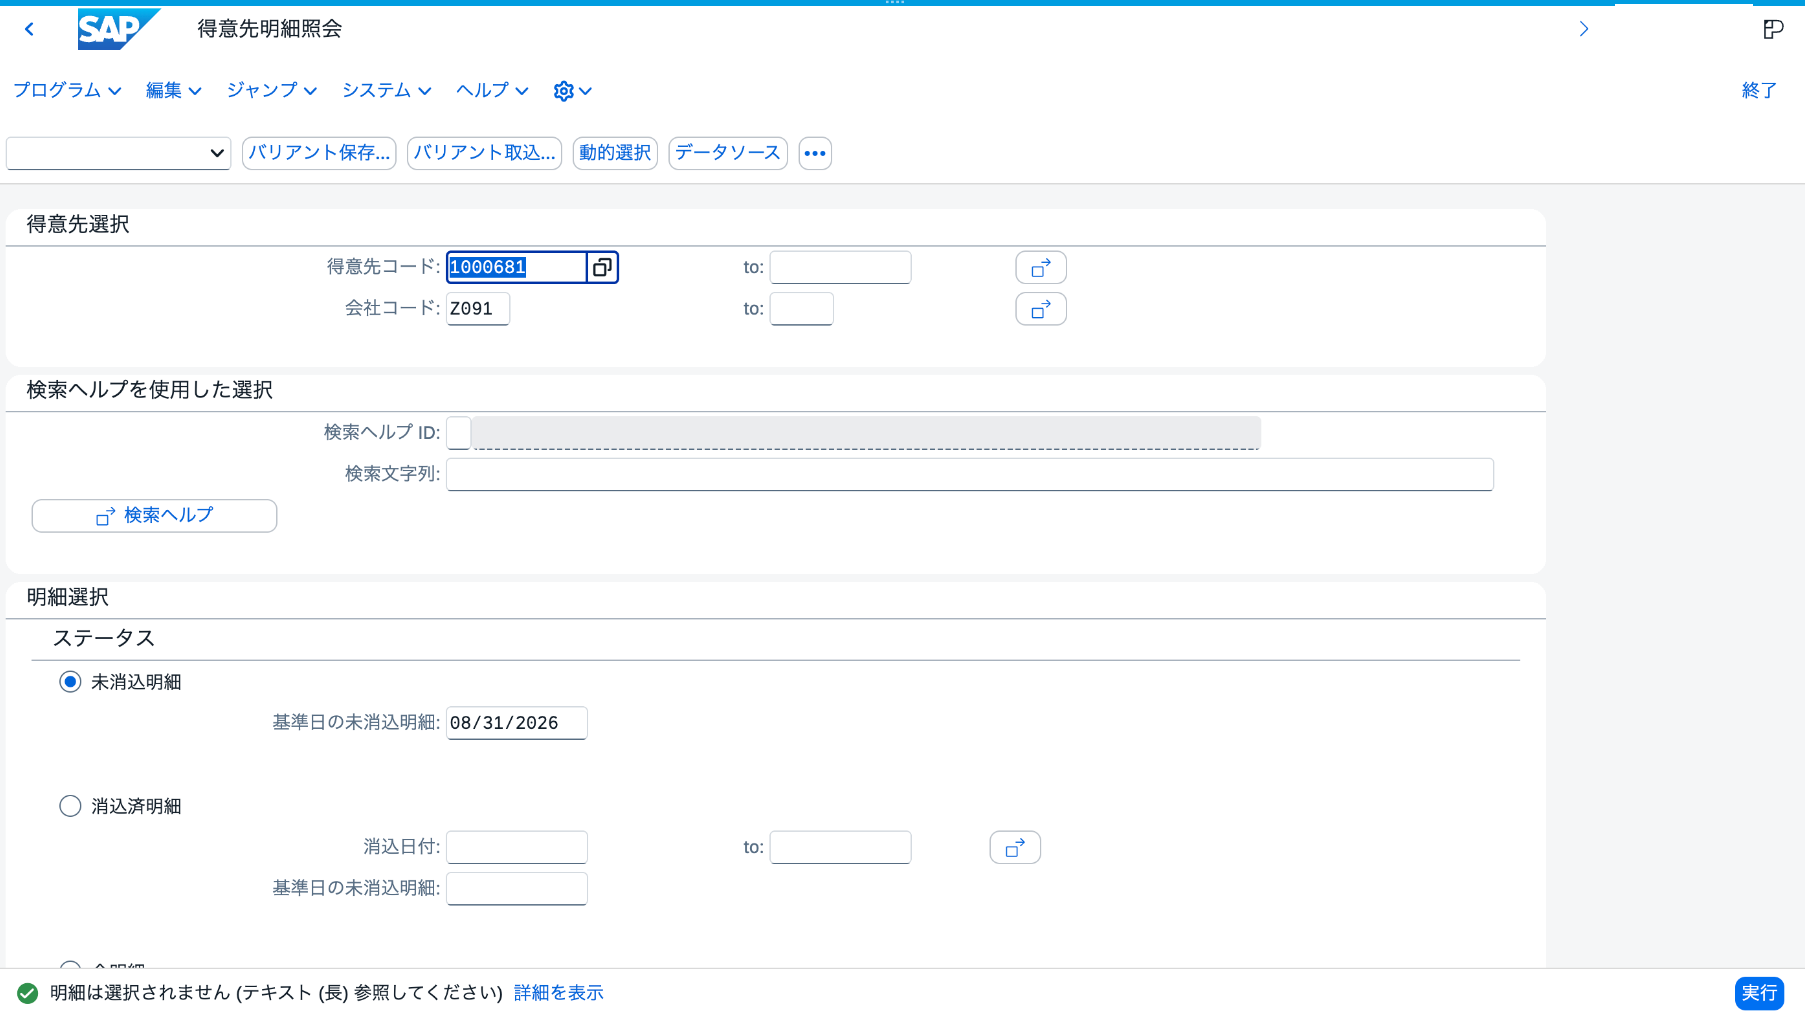
この結果から言えるのは、指定した得意先について、指定基準日・抽出条件で未消込明細が選択されなかったということです。会社コードZ091のすべての得意先に未消込がないことや、売掛金統制勘定の残高が0円であることまでは確認していません。
仕入先明細照会(FBL1N)
続いてFBL1Nで会社コードZ091、仕入先1002929、基準日2026年8月31日、未消込明細を指定しました。こちらも「明細は選択されません」と表示されました。
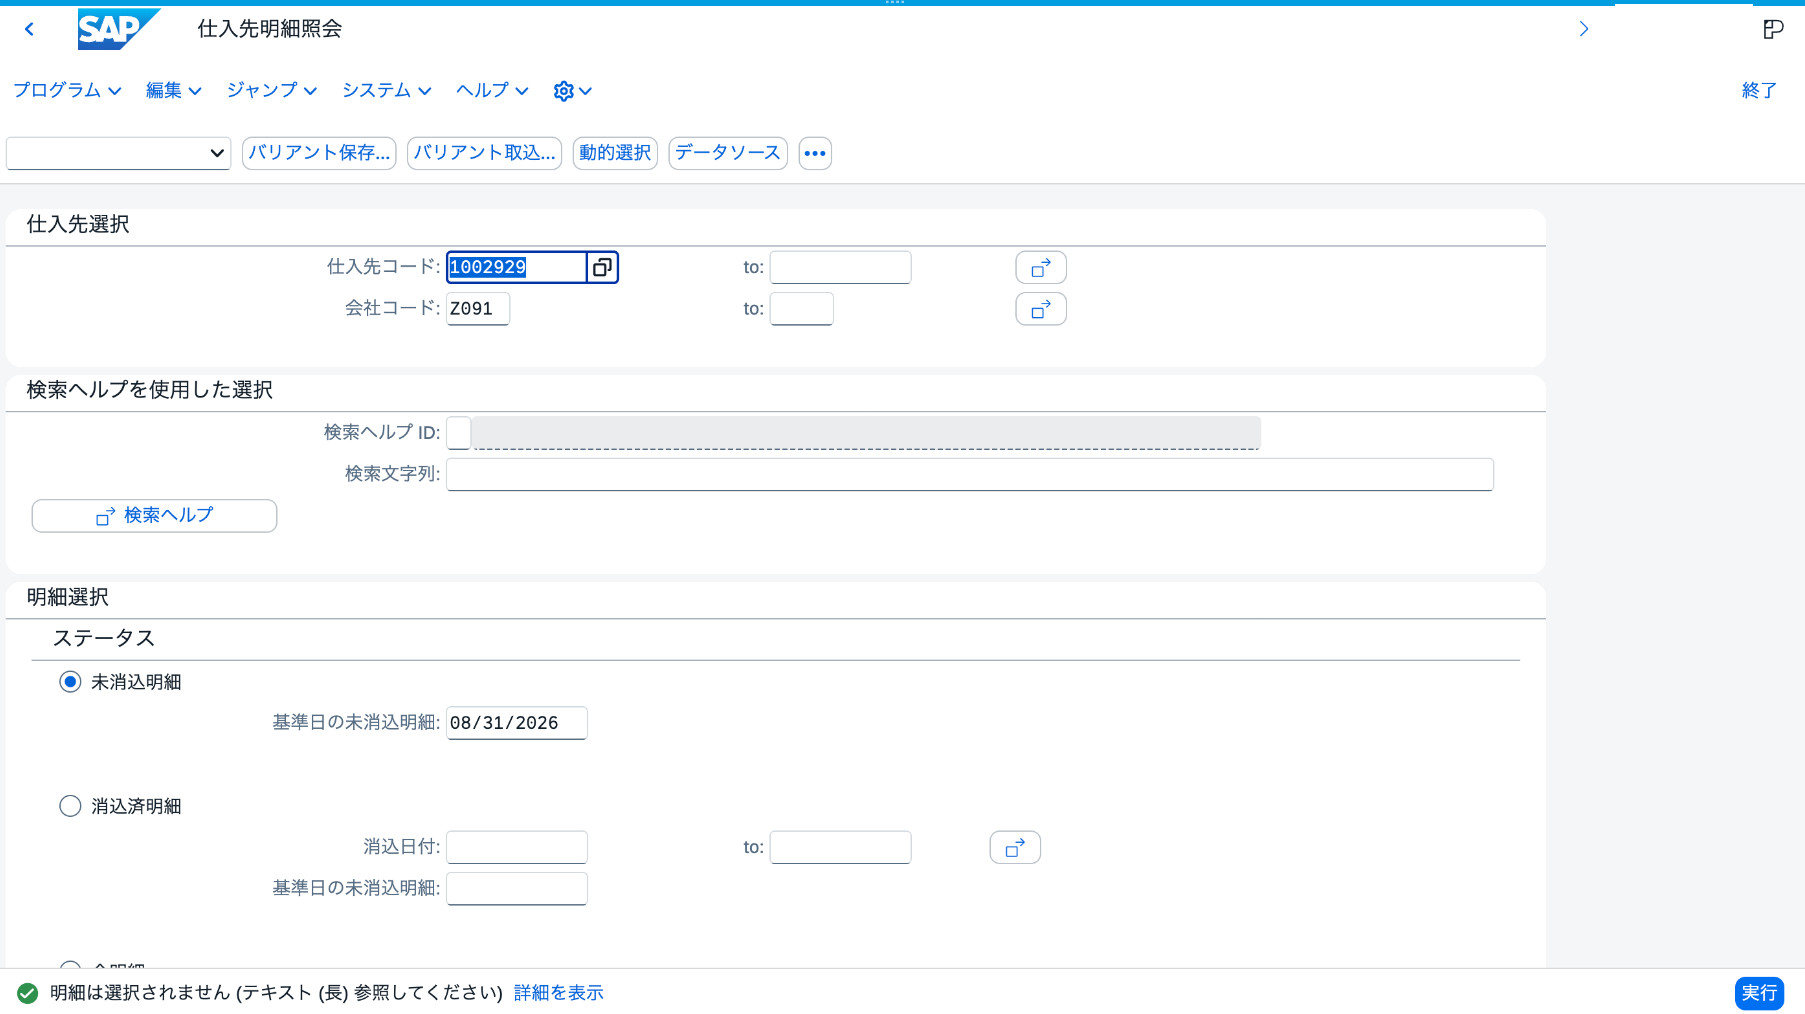
APについても、確認できた範囲は仕入先1002929の抽出結果に限られます。対象仕入先を限定した照会と、会社全体の買掛金残高照合は分けて判断します。
GR/IRの残高と未消込明細を確認する
GR/IRは、購買で生じる入庫・請求書照合の対応関係を確認するうえで重要な勘定です。今回、FBL3Nで会社コードZ091、G/L勘定461200を照会したところ、同じ割当番号に対する次の2明細が表示されました。
- WE(入庫)伝票5000000000:-10,000 JPY
- RE(請求書照合)伝票5100000000:+10,000 JPY
2明細の金額合計は0 JPYでした。しかし、画面上の消込伝票欄は両方とも空欄でした。つまり、この時点では金額が相殺されていても、元の明細は未消込です。
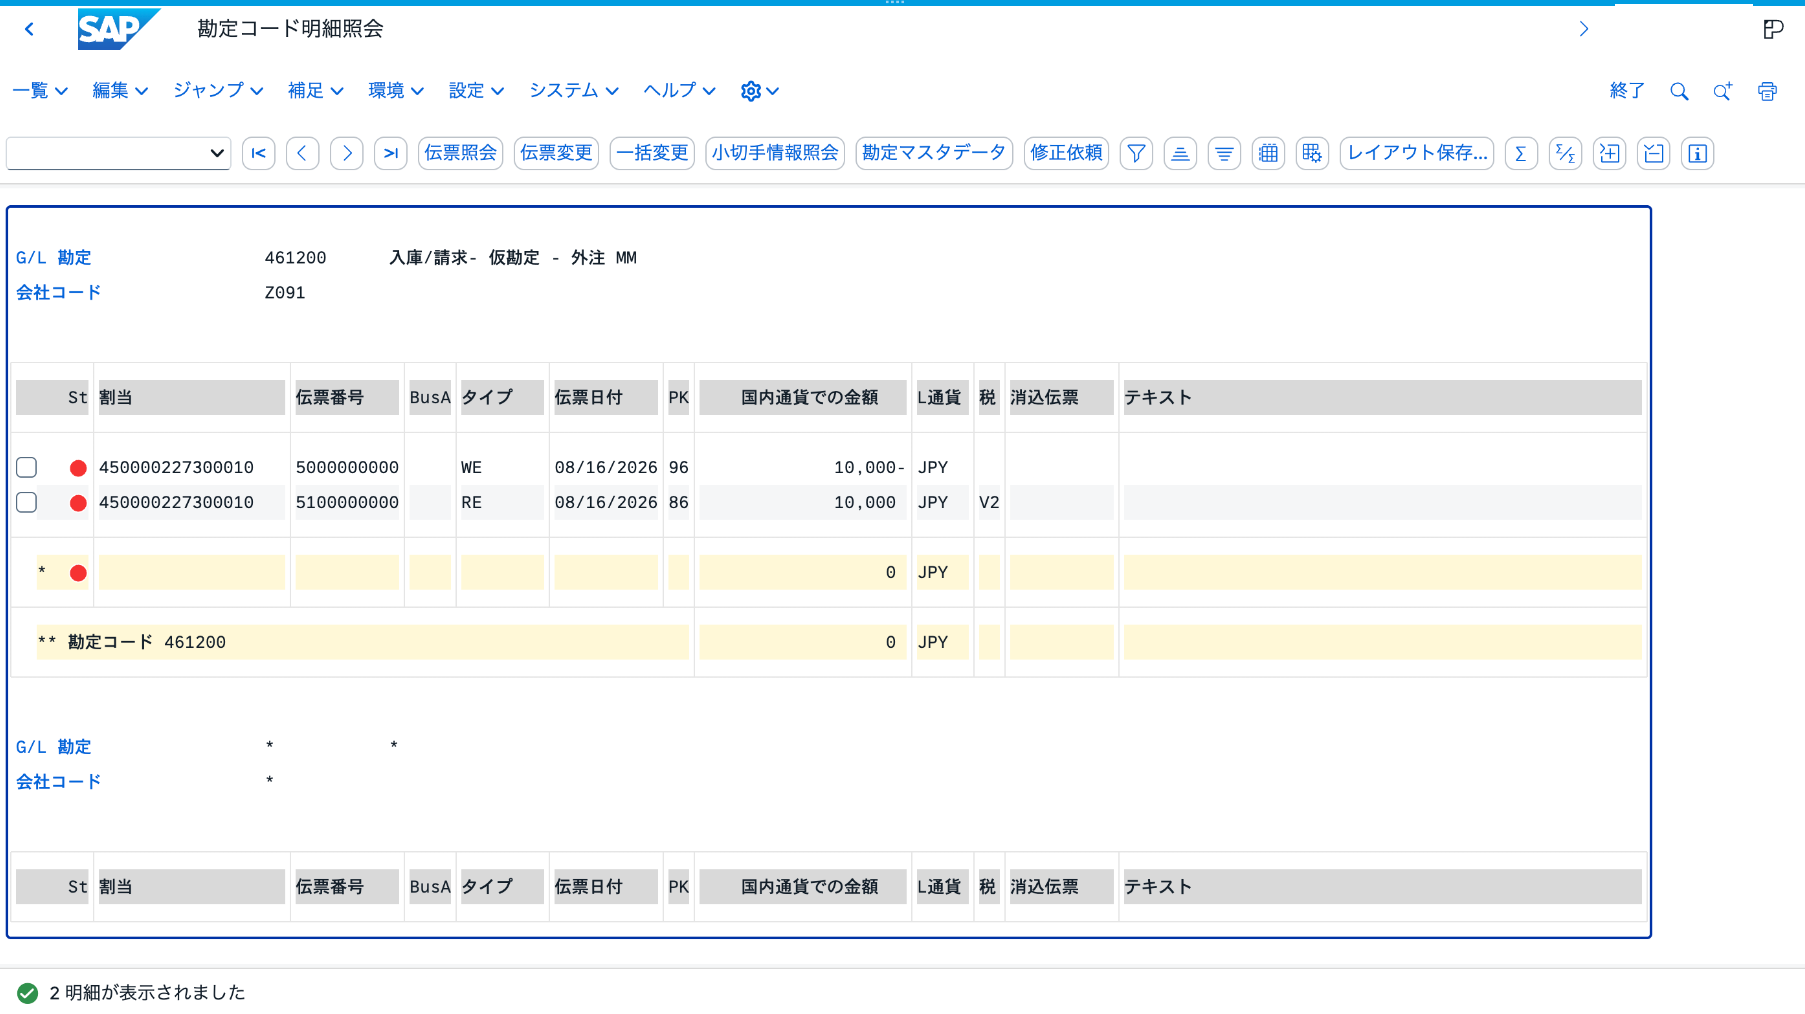
なお、図4の結果一覧だけでは基準日を直接読み取れません。8月末へ条件を合わせたことは直前の操作記録と併せて確認したものであり、図4単独で基準日設定まで証明できるわけではありません。
GR/IRの明細はF.13などによる自動消込の対象となり得ますが、残高が0円という事実だけで消込完了とは判定できません。関連するSAP公式仕様はGR/IR Clearing AccountおよびAutomatic Clearingを参照してください。
B/S・P/Lを同じ対象期間で確認する
Fiori「貸借対照表/損益計算書 - 多次元」で、基準日2026年8月31日、会計年度2026、期間000~005、元帳0L、階層ID ZJ01を指定し、B/SとP/Lの主要科目を確認しました。
以下は画面に表示された符号のまま記載した金額です。符号を決算書上の借方・貸方表示に独自変換したものではありません。
| 財務諸表 | 画面表示項目(対象勘定) | 期間残高(JPY) |
|---|---|---|
| B/S | 流動資産(階層の集計行) | +9,200 |
| B/S | 普通預金(111250) | -8,800 |
| B/S | 製品(122100) | +9,000 |
| B/S | 原材料(125100) | +10,000 |
| B/S | 仮払消費税(148200) | +1,200 |
| B/S | 仮受消費税(422100) | -200 |
| P/L | 売上 - 国内(811100) | -2,000 |
| P/L | 材料/商品振替入庫 - CO対象なし(823600) | +1,000 |
| P/L | 消耗品費(826700) | +2,000 |
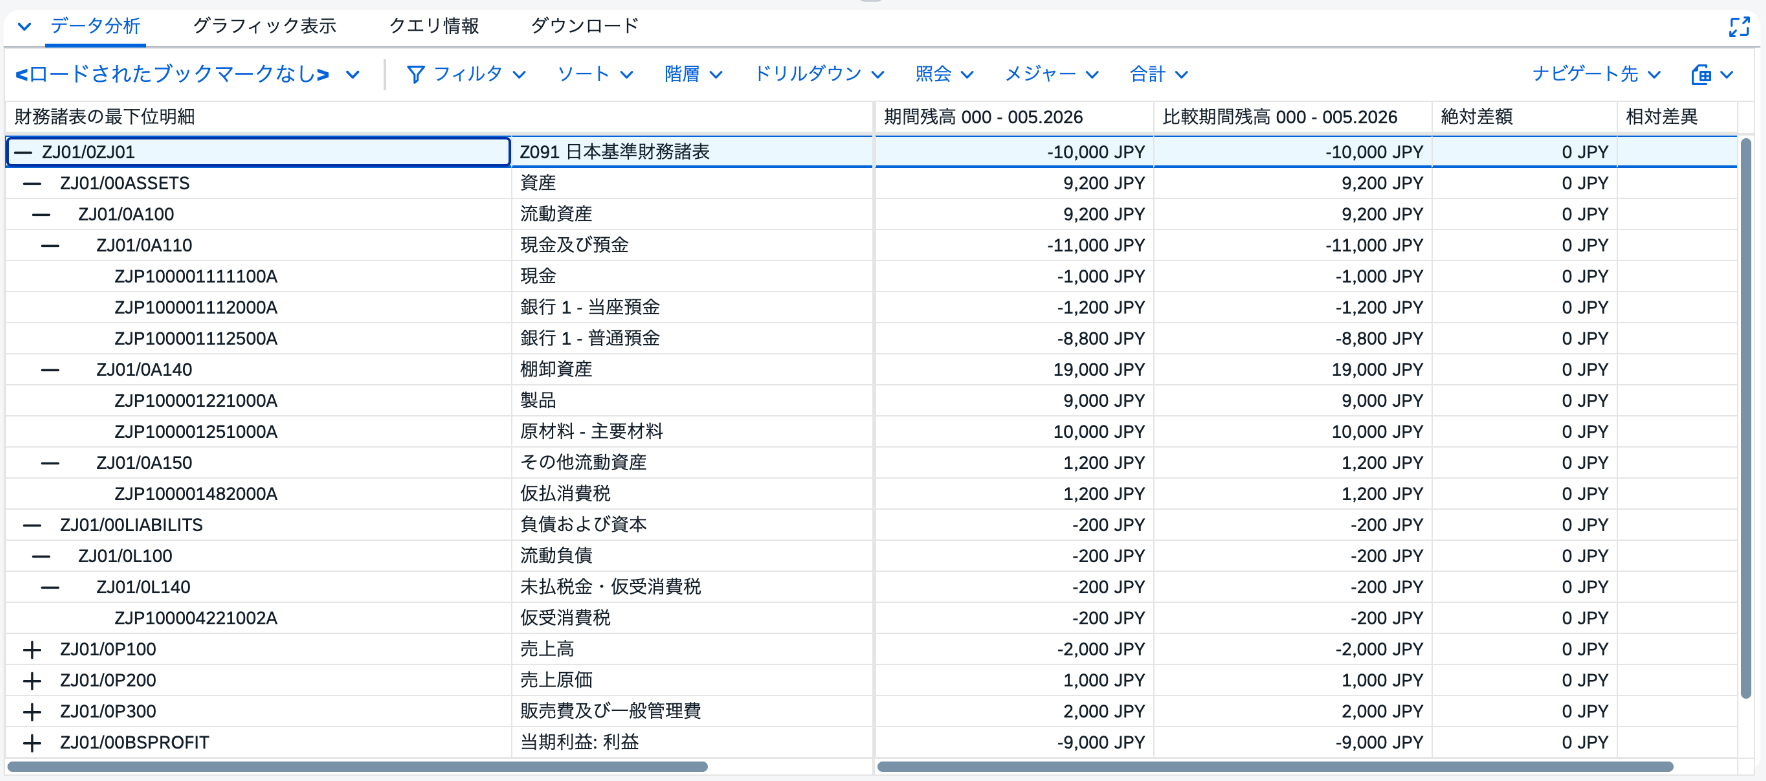
図5では、流動資産9,200 JPYの集計行と、その内訳として表示された預金・棚卸資産・消費税勘定の金額を確認できます。表示範囲の金額を挙げたもので、これだけで貸借対照表全体の貸借一致まで確認したものではありません。
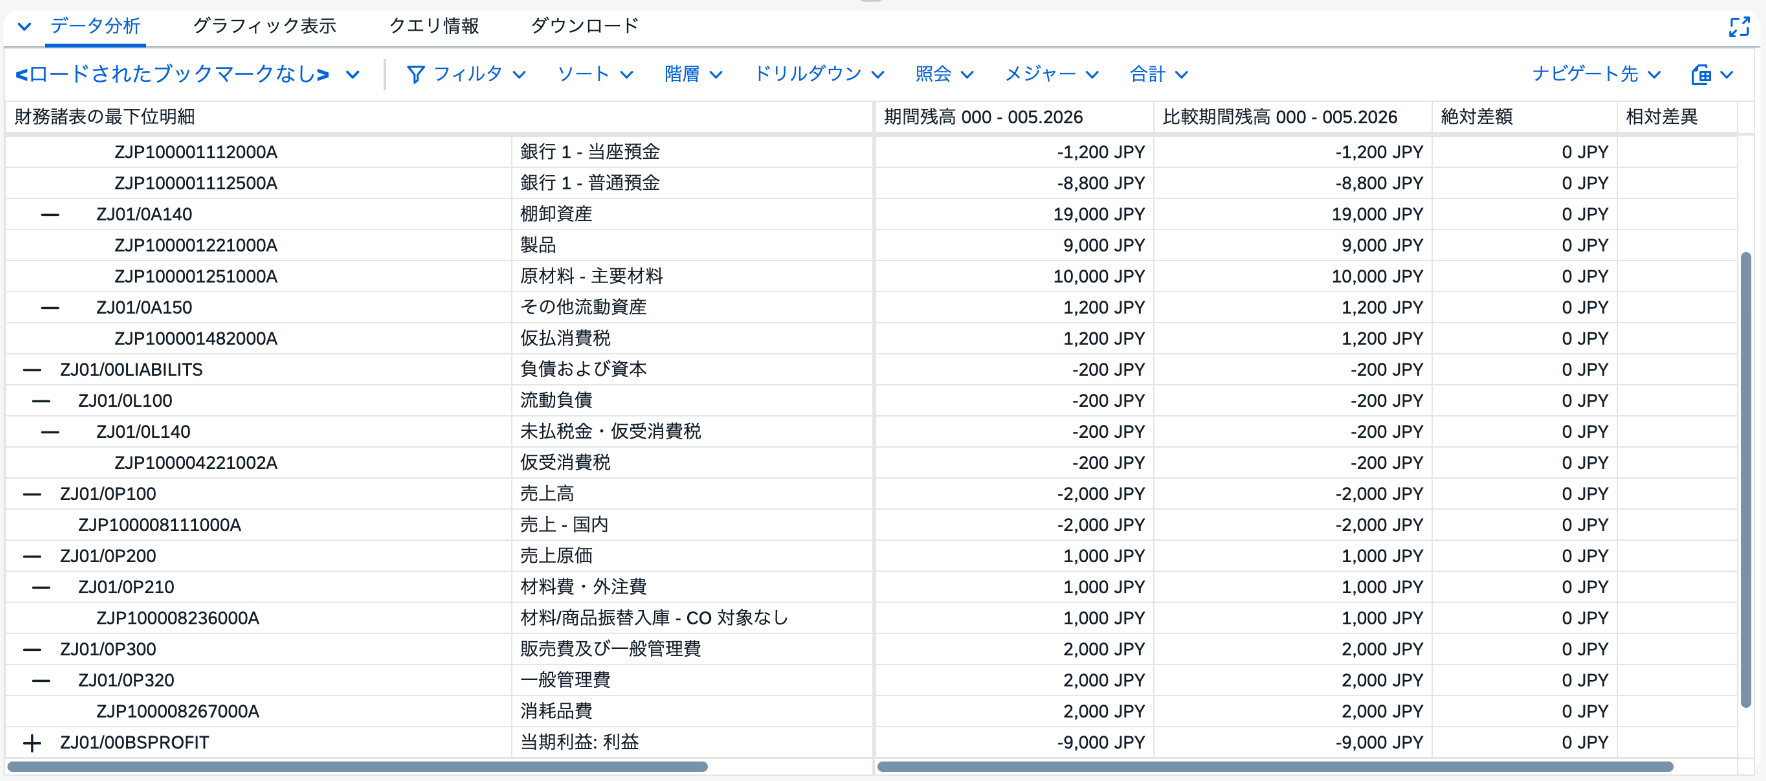
図6では、売上-2,000 JPY、材料/商品振替入庫 - CO対象なし(823600)が+1,000 JPY、消耗品費+2,000 JPYと表示されていました。画面には「当期利益:利益」の行に-9,000 JPYも表示されていますが、この値と各P/L科目・階層全体との整合要因は今回追跡していません。抜粋した主要3勘定を足し合わせて、当期利益が確定したとは扱いません。
各レポートの照合結果と限界
今回の確認内容を、結論を出せる範囲と出せない範囲に分けると次のとおりです。
| 確認対象 | 画面から分かったこと | 読み取れないこと |
|---|---|---|
| AR:得意先1000681 | 8月31日時点の未消込明細は選択されなかった | 会社コード全体の売掛金残高 |
| AP:仕入先1002929 | 8月31日時点の未消込明細は選択されなかった | 会社コード全体の買掛金残高 |
| GR/IR:G/L 461200 | WE -10,000 JPY、RE +10,000 JPY。合計0 JPYで未消込2明細 | 他のGR/IR勘定を含む全体の消込完了 |
| B/S・P/L | 期間000~005/元帳0Lの主要科目の表示金額 | 全勘定残高や当期利益の完全な突合 |
特に、未消込明細が選択されないこと、勘定残高が0円であること、財務諸表の表示金額が正しいことは、それぞれ異なる確認です。これらを同じ「残高照合済み」という結果にまとめないようにしています。
月次締めで注意した点
今回の検証では、確認対象の期間を8月末にそろえることに加え、帳票によって何を抽出しているかを明確にする必要がありました。得意先・仕入先を指定するFBL5N/FBL1Nは会社全体の一覧ではなく、FBL3Nの未消込表示はB/Sに表示される勘定残高と同じ意味ではありません。
また、今回の財務諸表画面は、後続のF.13更新実行より前に取得したものです。F.13実行後のB/S・P/Lを再出力して金額を比較したという検証は行っていません。照合時点が異なる画面を組み合わせる場合は、前後関係を取り違えないことが重要だと考えています。
財務諸表バージョンとFiori表示の確認についてはSAP財務諸表バージョンを構成・有効化する、転記期間の管理についてはOB52の転記期間を確認するも参考になります。
まとめ
新会社コードZ091の8月末を対象に、AR・AP・GR/IRの明細とB/S・P/Lの主要科目を確認しました。特定の得意先・仕入先について未消込明細は選択されず、GR/IR勘定461200では2明細の合計が0 JPYであっても、消込伝票が設定されていない状態を確認しました。
月次締めの確認では、基準日・会計期間・対象取引先・対象勘定・消込状態を別々に記録しておくことが、判断の行き違いを防ぐ助けになります。今回提示したのはその実機例であり、会社コード全体のAR・AP・GR/IR・B/S・P/Lの完全突合や、月次決算完了の保証ではありません。