F-28で売掛金を入金・消込する|請求から残高ゼロまで確認
| 検証環境 | SAP S/4HANA 2025 On-Premise / SAP GUI for HTML |
|---|---|
| 検証日 | 2026-08-25 |
| 対象領域 | 財務会計(Financial Accounting:FI) |
| 主なT-code | F-28 / FBL5N / FB03 |
| 会社コード | Z091 |
| 検証レベル | 請求後の得意先未消込明細を起点に、F-28で入金・消込を行い、入金伝票と消込後残高0まで実機確認 |
今回やること
請求伝票から売掛金が計上された後、実際に入金を受けたら、その入金を得意先の未消込明細(Open Item)へ対応付けて消し込む必要があります。入金伝票が正常に転記できただけでは、請求明細が本当に消し込まれたかまでは分かりません。
今回は、得意先1000681に残っていた売掛金2,200 JPYを起点に、F-28で入金を入力し、対象の請求会計伝票9400000000へ割り当てます。その後、転記前シミュレーション、入金伝票1400000000、消込後の得意先明細まで確認し、最終的に残高が0 JPYになったことを追います。
なお、会社コード、得意先番号、会計伝票番号、総勘定元帳(General Ledger:G/L)勘定などは今回の検証環境で使用したテスト値です。SAP標準の固定値や推奨値を示すものではありません。
入金前の売掛金を確認する
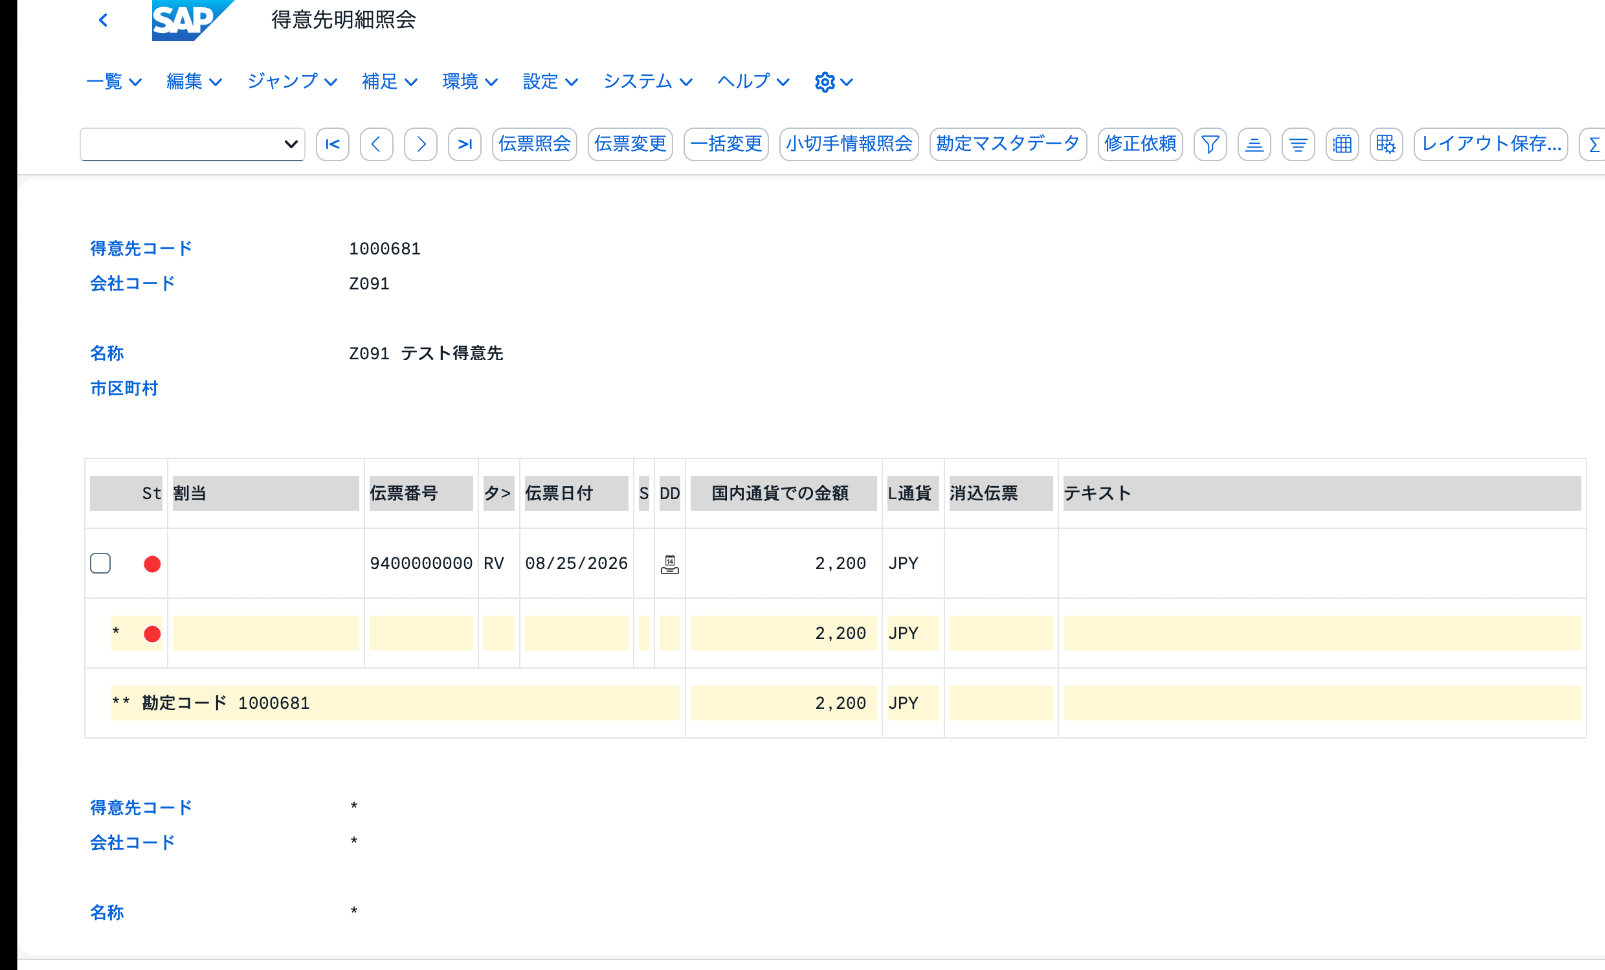
最初に、得意先明細で入金前の状態を確認しました。得意先1000681には、請求から生成された会計伝票9400000000、伝票タイプRV、2,200 JPYの明細が残っていました。
この時点では消込伝票番号が入っておらず、請求によって発生した売掛金が未消込の状態です。今回の入金処理では、この2,200 JPYを対象にします。
F-28で入金額と得意先を指定する
入金転記にはF-28を使用しました。今回の実機では会社コードZ091、伝票タイプDZ、転記日付2026-08-25、会計期間5、通貨JPYで処理しています。
入金額は2,200 JPY、得意先は1000681です。銀行側には今回の検証環境で使用しているG/L勘定111250を指定しました。
ここで重要なのは、F-28へ金額を入力するだけで終わらず、どの未消込明細に対する入金なのかを明細単位で確認することです。
未消込明細を2,200 JPYへ割り当てる
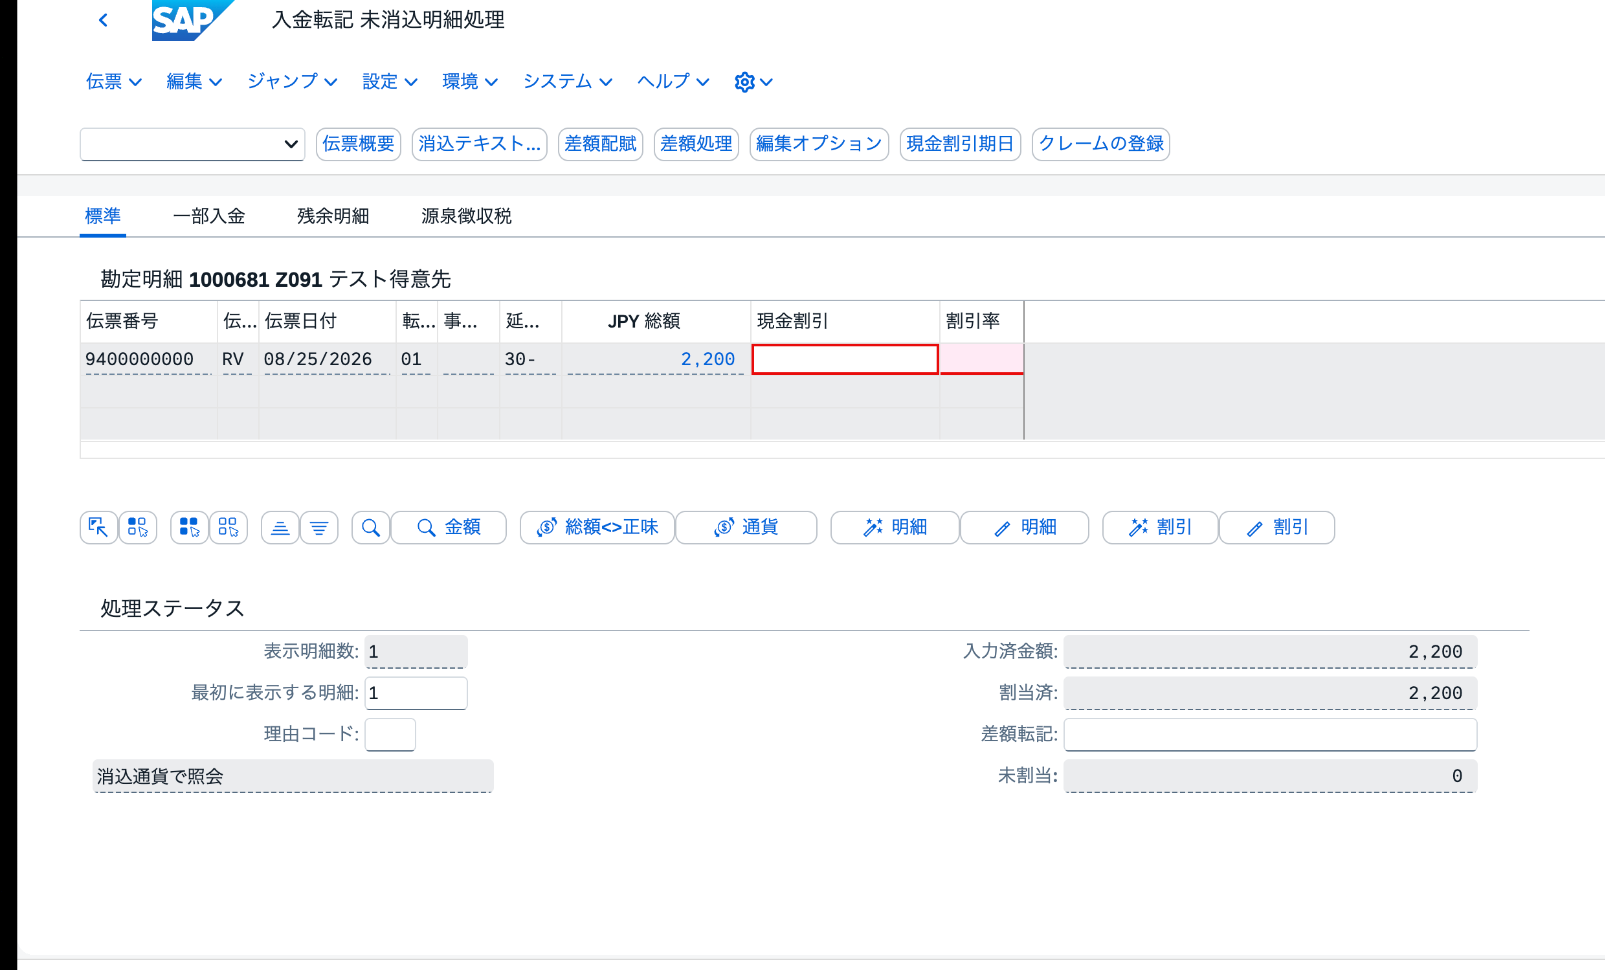
未消込明細の処理画面では、請求会計伝票9400000000の2,200 JPYを選択しました。
画面上では、入力額2,200、割当済2,200、未割当0となり、1件の明細が選択された状態を確認できました。今回のように請求額と入金額が一致するケースでは、未割当額が0になっていることを転記前の確認ポイントにしました。
転記前シミュレーションで借方・貸方と差額を確認する
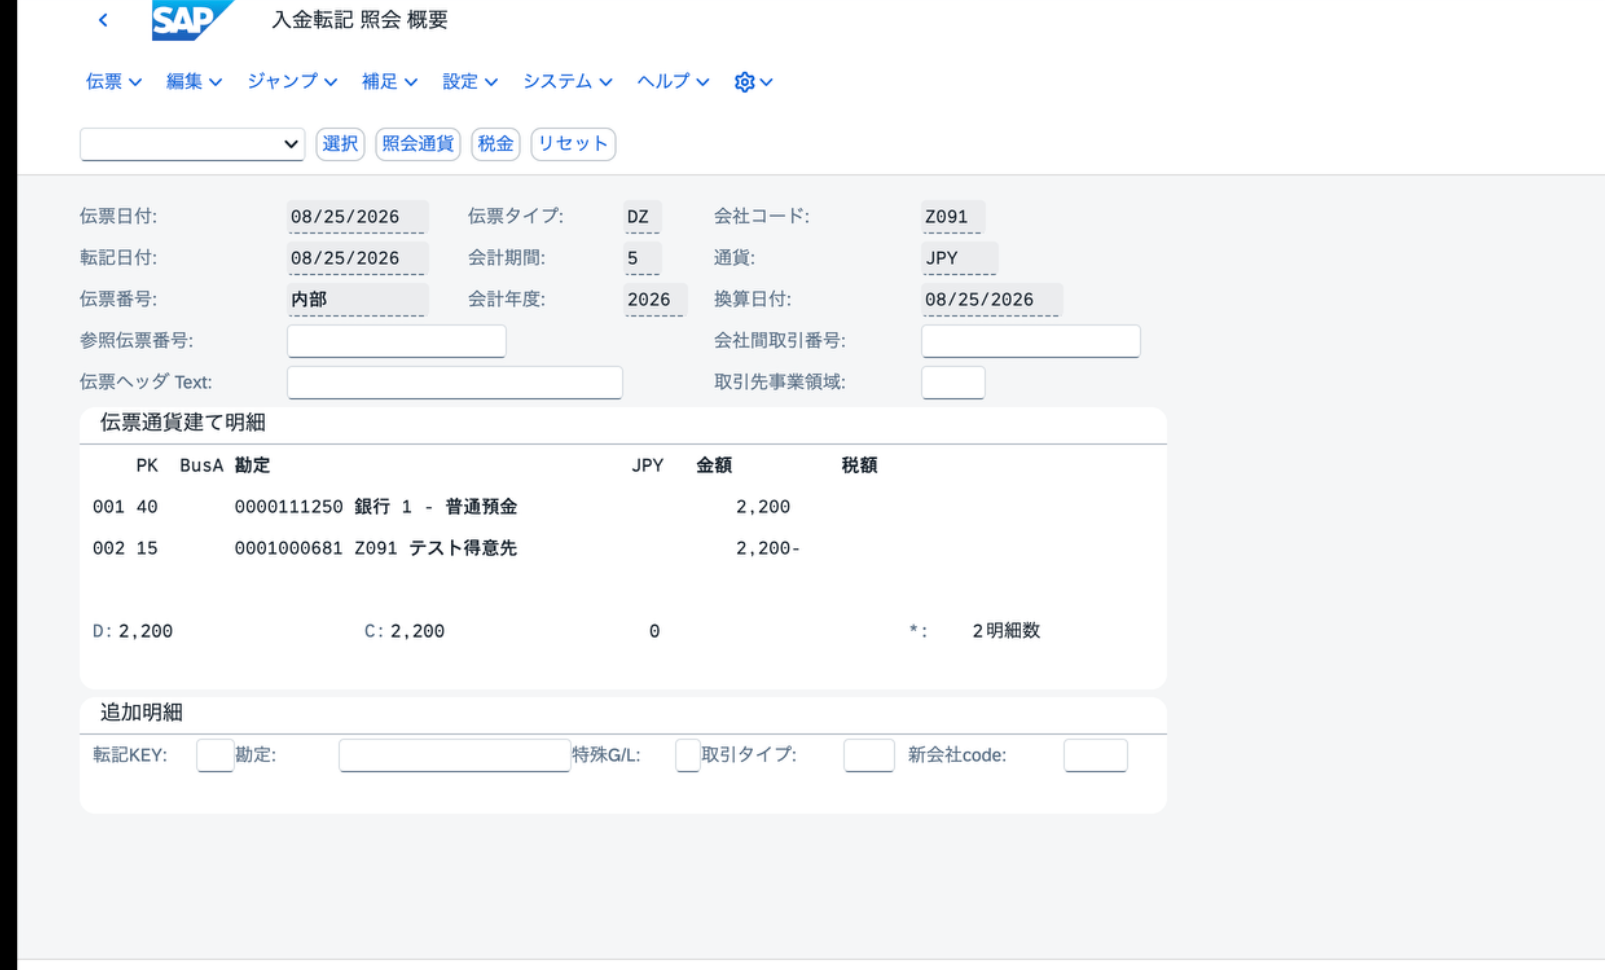
転記前にシミュレーションを実行し、今回作成される仕訳を確認しました。
| 借方/貸方 | 勘定 | 金額 |
|---|---|---|
| 借方 | 111250 銀行勘定 | 2,200 JPY |
| 貸方 | 得意先1000681 | 2,200 JPY |
借方合計2,200 JPY、貸方合計2,200 JPYで、差額は0でした。転記成功後だけを見るのではなく、この段階で入金額と消込対象が一致していることを確認しておくと、後続の結果を追いやすくなります。
入金伝票1400000000を確認する
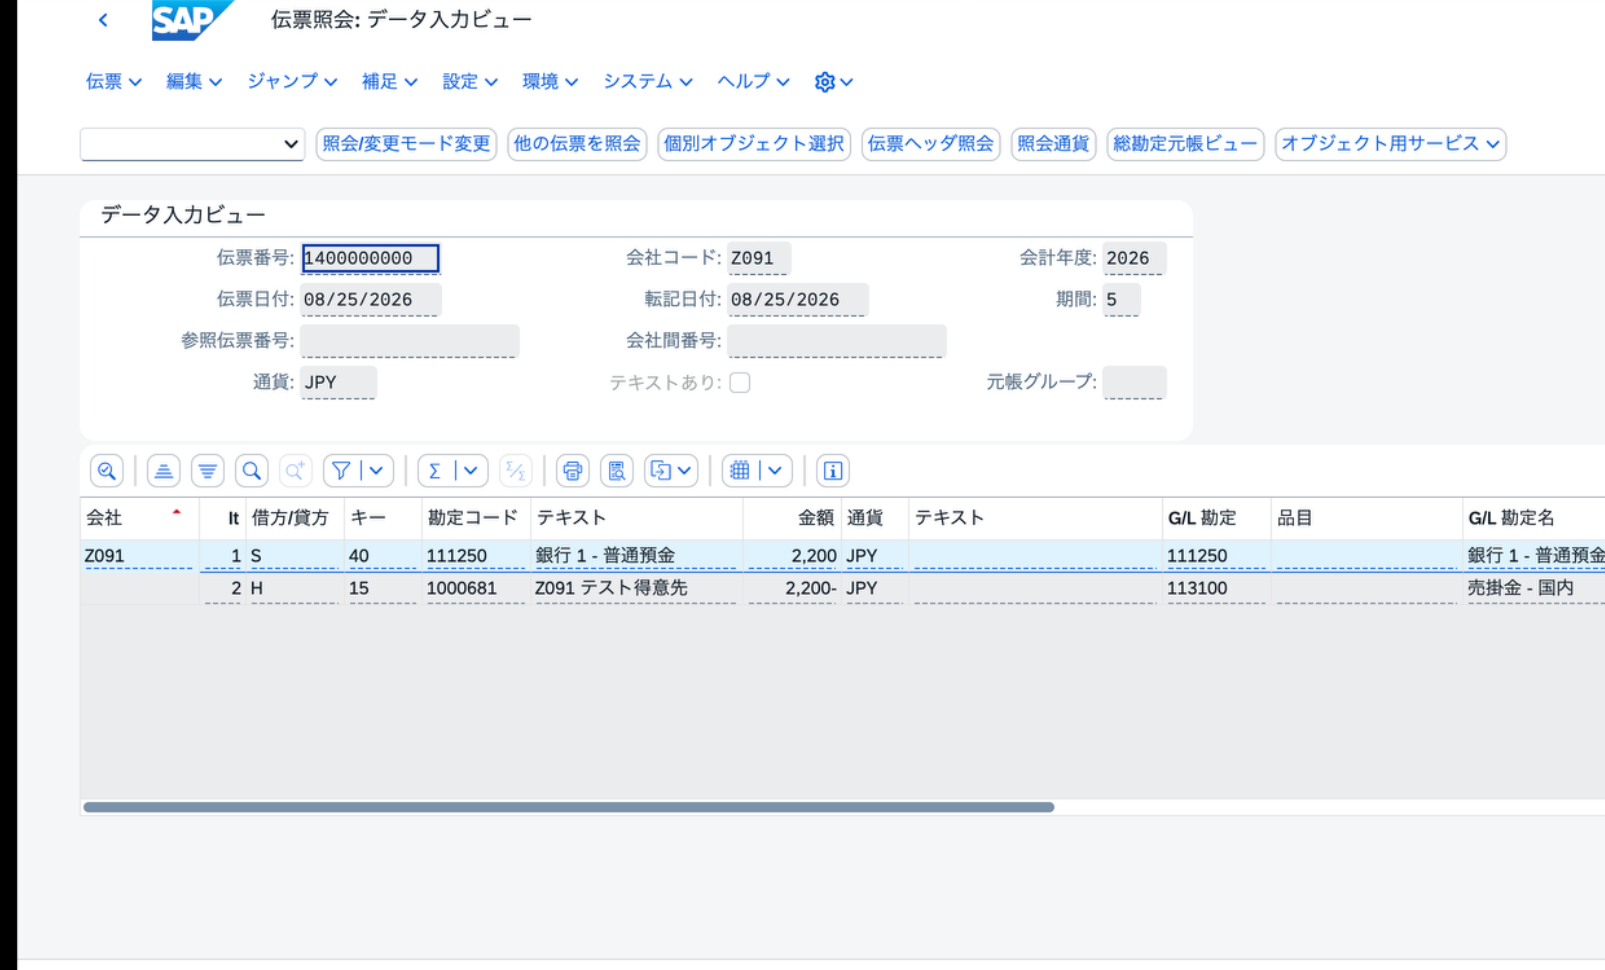
F-28で転記した結果、会計伝票1400000000が作成されました。FB03で確認すると、銀行G/L勘定111250に2,200 JPYの借方、得意先1000681に2,200 JPYの貸方が記録されています。
得意先明細側では統制勘定113100が確認できました。これは今回の検証環境で得意先売掛金に使用している勘定であり、SAP標準の固定値ではありません。
請求と入金が消し込まれたことを確認する
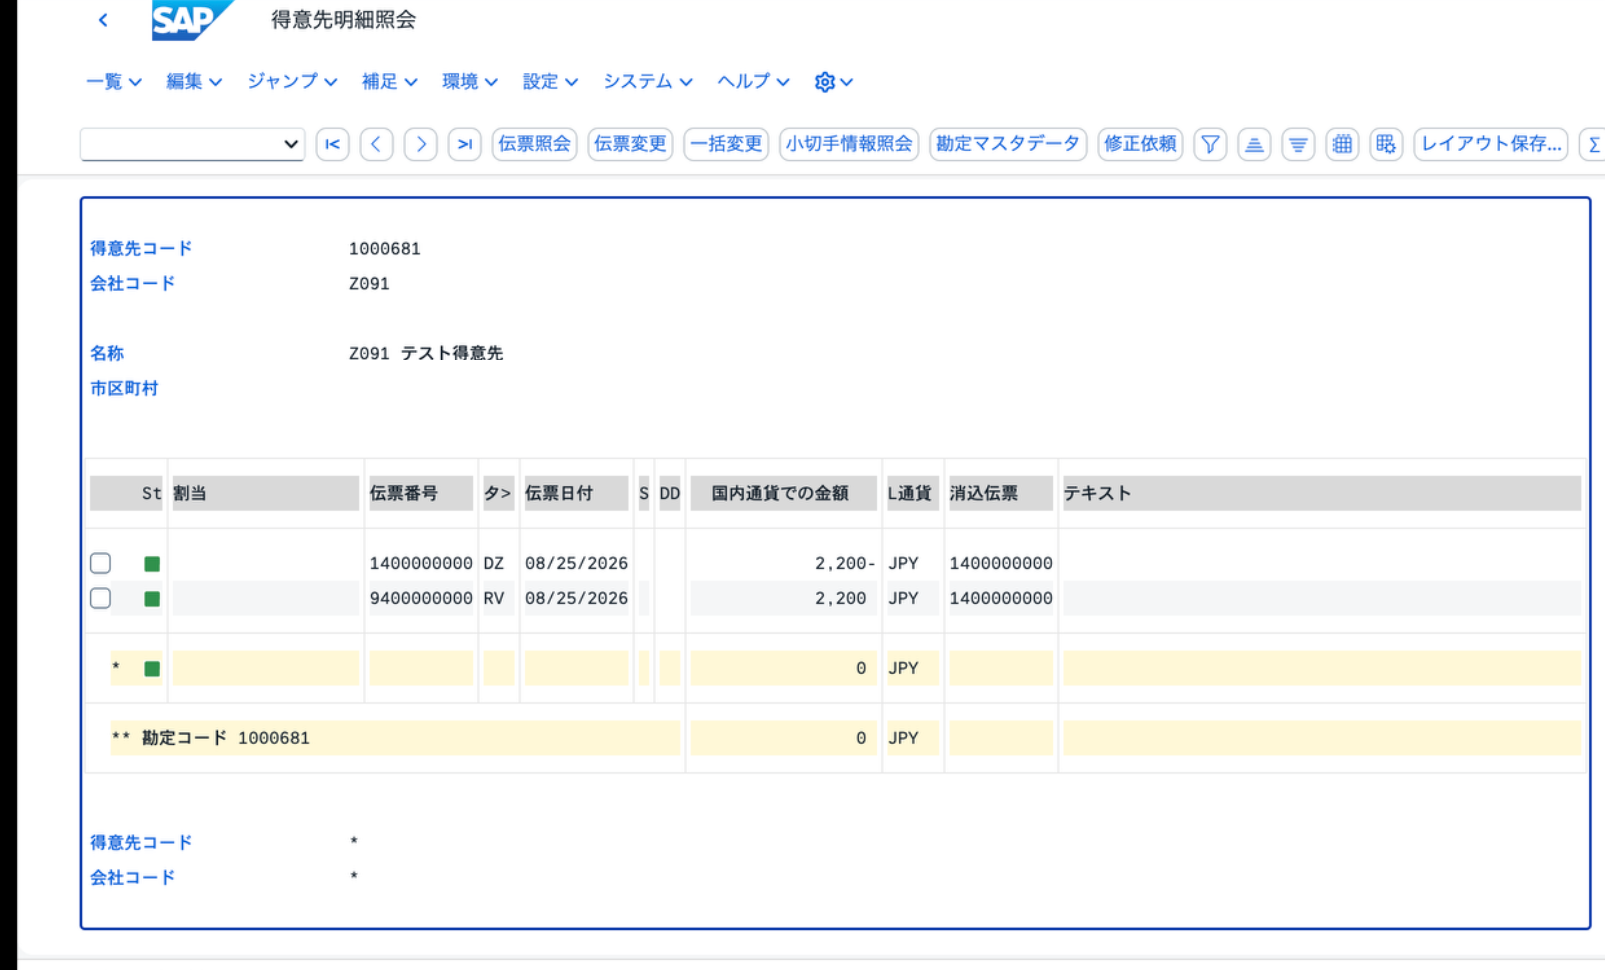
最後に得意先明細を再度確認しました。
請求会計伝票9400000000の2,200 JPYと、入金伝票1400000000のマイナス2,200 JPYが表示され、両方の明細に消込伝票1400000000が設定されていました。残高は0 JPYです。
この結果から、今回は「入金伝票を作成できた」だけでなく、請求と入金が対応付けられて消込済みとなり、対象得意先の残高が0になったところまで確認できました。
今回の確認結果
| 確認段階 | 今回の実機結果 |
|---|---|
| 入金前 | 請求会計伝票9400000000 / 2,200 JPYが未消込 |
| F-28明細選択 | 入力額2,200 / 割当済2,200 / 未割当0 |
| 転記前 | 借方2,200 / 貸方2,200 / 差額0 |
| 入金伝票 | 会計伝票1400000000を作成 |
| 消込後 | 請求と入金の消込伝票1400000000 / 残高0 JPY |
入金処理で確認しておきたいポイント
今回の検証から、入金処理を確認するときは、転記完了のメッセージだけで判断せず、少なくとも「対象の未消込明細を正しく選択したか」「転記前の未割当額が意図どおりか」「入金伝票が想定した仕訳になっているか」「得意先明細で消込伝票番号が入り、残高が意図どおりになったか」を分けて見ると確認しやすいと判断しました。
一方で、差額入金、部分入金、残余項目、消込取消、電子銀行報告書による自動消込などは今回の対象外です。本記事は、請求額と入金額が一致する単純な1件の入金・消込を扱っています。
まとめ
今回は、請求後に残っていた売掛金2,200 JPYをF-28で入金し、未消込明細へ割り当てて消し込むところまで確認しました。
入金前は会計伝票9400000000が未消込で残っていましたが、F-28で2,200 JPYを割り当て、転記前に差額0を確認したうえで会計伝票1400000000を転記しました。転記後の得意先明細では、請求と入金の両方に消込伝票1400000000が入り、残高0 JPYとなっています。
入金処理では、「入金伝票が作成されたか」だけでなく、「元の請求明細が消し込まれたか」「残高が意図どおりになったか」まで確認すると、請求から回収までの流れを会計上追いやすくなります。