SAP FI-AAをE2E検証する|旧資産移行から取得・除却・償却まで
今回やること
新しい会社コードで固定資産管理(Asset Accounting:FI-AA)を利用できるようにしても、固定資産マスタが作成できるだけでは、業務全体の確認として十分とはいえません。実際の取得や除却がどの勘定に転記されるのか、旧システムから移した資産の取得価額・累計償却額がどう引き継がれるのか、減価償却が総勘定元帳へ反映されるのかを追う必要があります。
今回は、新会社コードで実施した固定資産の実機検証を基に、次の二つの業務系列を追跡します。一つは通常の資産取得から会社コード内振替・部分売却へ進む系列、もう一つは旧資産の移行から償却実行へ進む系列です。両者は別の資産を使用しており、一つの資産がすべての処理を通過したわけではありません。
最終的に、資産エクスプローラ(Asset Explorer)と会計伝票、資産台帳を照らし合わせることで、「処理完了のメッセージだけでなく、どこまで確認すれば固定資産のE2E検証といえるか」を整理します。
検証情報
| 項目 | 検証環境・対象 |
|---|---|
| SAP製品 | SAP S/4HANA 2025 On-Premise |
| 使用画面 | SAP GUI for HTML |
| 対象会社コード | Z091(検証用) |
| 会計原則・元帳 | JPAP、0L(今回の検証設定) |
| 勘定コード表・通貨 | ZJP1、JPY |
| 会計年度 | 2026年度、会計年度バリアントV3 |
| 対象領域 | 固定資産管理(FI-AA)、財務会計(FI) |
| 主な操作入口 | AS91、ABLDT、ABZON、ABUMN、ABAON、AFAB、AW01N、会計伝票照会 |
| 検証時期 | 2026年8~9月の実機記録、資産台帳の基準日2026年9月30日 |
| 検証レベル | 資産マスタ、資産取引、転記結果、会計伝票、償却、資産残高の実機照合 |
以下の会社コード、勘定番号、金額、日付は今回のテスト環境で確認した値です。SAP標準で常に使われる値や、すべての導入案件での推奨設定を意味しません。
FI-AAのE2Eをどう分けて確認したか
今回の検証対象を整理すると、処理のつながりは次のようになります。
| 系列 | 実施した処理 | 主に確認するもの |
|---|---|---|
| 通常取引 | 取得 → 同一会社コード内の振替 → 一部売却 | 取得価額の増減、売却損益、資産取引の転記結果 |
| 旧資産移行 | 旧資産登録 → 価額移行 → 償却実行 | 前年度末累計額、当年度の償却、FI会計伝票 |
| 残高確認 | 資産エクスプローラ・資産台帳を照合 | 取得原価、累計償却額、帳簿価額 |
旧資産移行に使う旧データ転送セグメントの設定や、AO90による固定資産勘定設定は別記事で扱っています。ここでは設定画面の詳細を繰り返さず、設定を使って実際にどの取引を転記できたかを中心に見ていきます。
通常の固定資産を取得する:ABZON
通常取得のケースでは、機械及び装置の資産を用意し、ABZON(自動相殺仕訳のある取得) で取得価額1,000,000 JPYを入力しました。2026年8月31日付、会計年度2026・期間05のシミュレーションでは、借方・貸方それぞれ1,000,000 JPY、差額0を確認しました。資産取得に関する勘定と相殺勘定の組合せは今回の勘定設定によるもので、SAP標準で一律に決まる勘定番号ではありません。
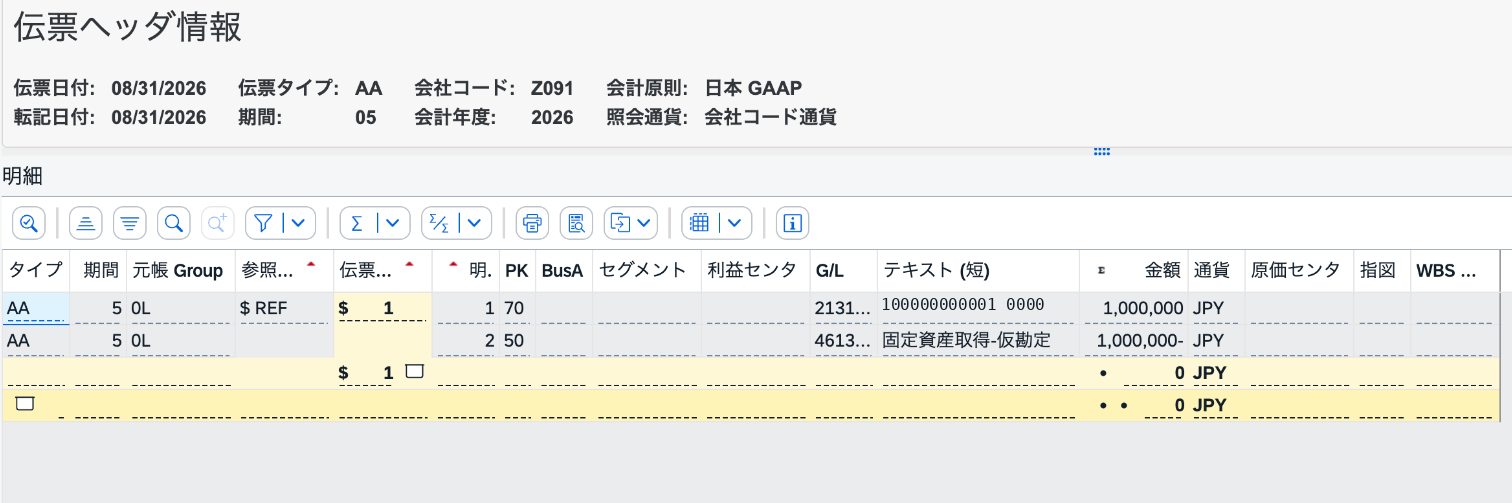
検証途中では、対象の転記期間や取得の相殺勘定の設定を見直す場面がありました。調整後に再度シミュレーションし、借貸差額0を確認したうえで、資産取引伝票の転記成功メッセージを確認しました。個々のエラーの詳細な原因分析は、この取引結果の説明とは分けて扱います。
その後、AW01Nで取得価額1,000,000 JPYが資産に反映されていることを確認しました。取引時のメッセージと、保存後の資産残高は分けて確認することが重要です。

資産を会社コード内で振り替える:ABUMN
続いて、ABUMN(会社コード内の資産振替) を使用し、取得済み資産を同じ会社コード内の別資産へ振り替えました。転記前のシミュレーションでは、取得価額1,000,000 JPYの移動と、償却に関連する16,667 JPYの移動を確認しました。転記後には資産取引の成功メッセージを確認できました。
このケースは会社コードをまたぐ振替ではありません。SAPでは、同一会社コード内の資産間振替(Intracompany Asset Transfer)と、異なる会社コード間の振替(Intercompany Asset Transfer)を区別します。今回は前者を実施し、取得原価と償却関連額の動きを確認対象としました。
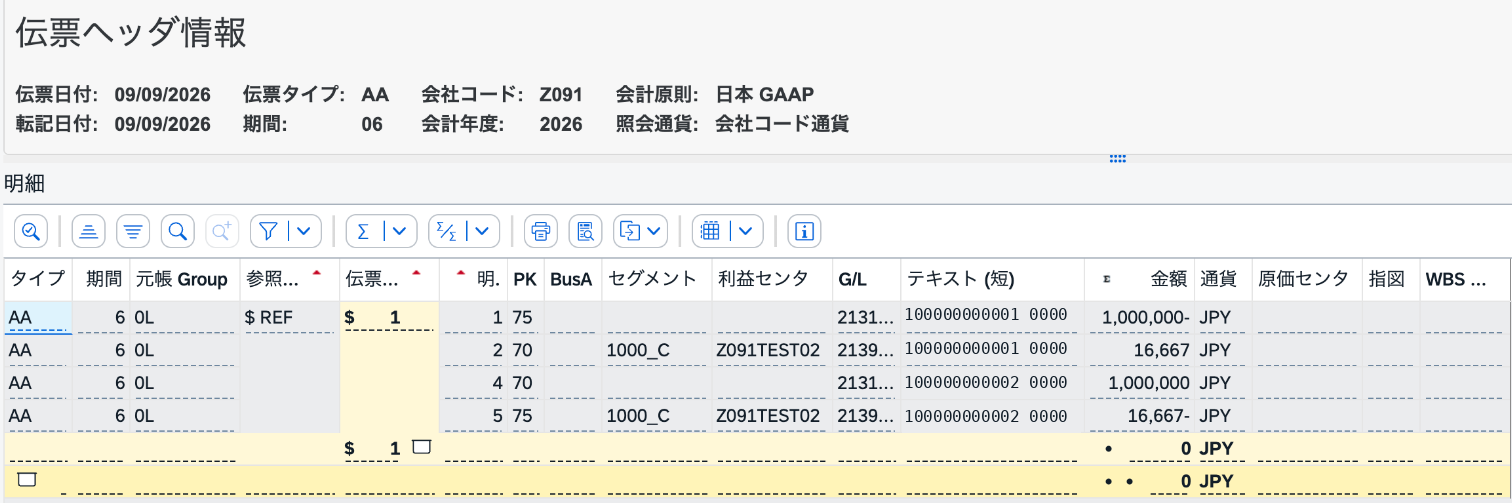
振替先資産の残高は後続の売却処理でさらに変わるため、振替結果だけと最終残高を混同しないようにします。
振替先の資産を20%部分売却する:ABAON
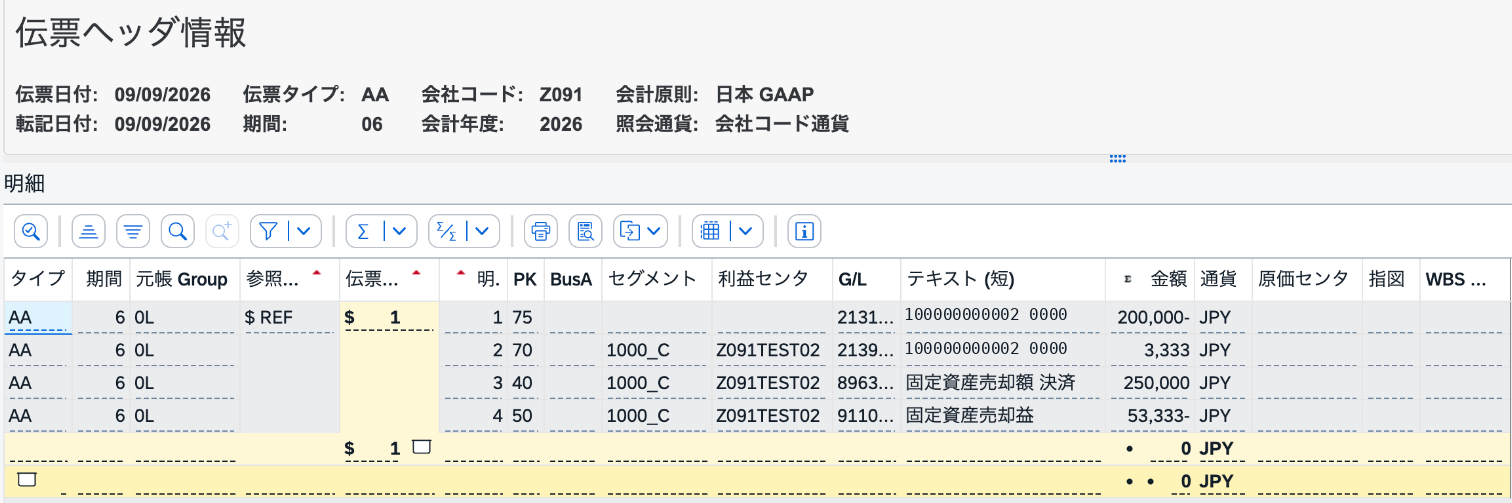
振替先資産に対して、ABAON(得意先なしの資産売却) で20%の部分売却を行いました。今回入力した売却額は250,000 JPYです。
実際に表示された仕訳の構成を整理すると、次の関係になりました。
| 項目 | 今回の金額 |
|---|---|
| 除却した取得原価 | 200,000 JPY |
| 除却分の減価償却累計額 | 3,333 JPY |
| 除却した部分の帳簿価額(上記確定値から計算) | 196,667 JPY |
| 売却額 | 250,000 JPY |
| 売却益 | 53,333 JPY |
取得原価の除却にはG/L勘定213100、累計償却の戻しには213900、売却額決済には896310、売却益には911000が表示されていました。取引の転記成功後、AW01Nで振替先資産の残存取得原価が800,000 JPYであることを確認しました。
この実行結果では、売却額250,000円をそのまま利益とはせず、除却部分の帳簿価額196,667円との差額として53,333円の売却益が表示されています。ただし、勘定科目や伝票の明細構成は今回の設定・取引条件に基づくものです。
旧資産を登録し、移行価額を転記する:AS91・ABLDT
次に、通常取得とは別に、既存システムから固定資産を移すケースを確認しました。
手動の旧資産移行では、AS91で旧資産マスタを作成し、ABLDTで移行価額を転記するという二つの工程があります。SAP S/4HANAの一般仕様でも、マスタの登録と移行価額の転記は分かれています。
今回は比較のため、全額償却済みの資産と未償却残高のある資産を別々に登録しました。通常取得・振替・売却で使用した資産とは異なります。
| ケース | 旧資産の状態 | 実際に確認できたこと |
|---|---|---|
| 全額償却済み | 取得価額1,000,000 JPY、累計償却額1,000,000 JPY | 旧資産の作成成功とABLDT転記、FI会計伝票で取得原価・累計償却を確認 |
| 未償却残高あり | 取得価額1,000,000 JPY、前年度末累計償却額200,000 JPY、当年度の移行済み償却41,667 JPY | ABLDT転記後のFI会計伝票と、後続の償却実行を確認 |
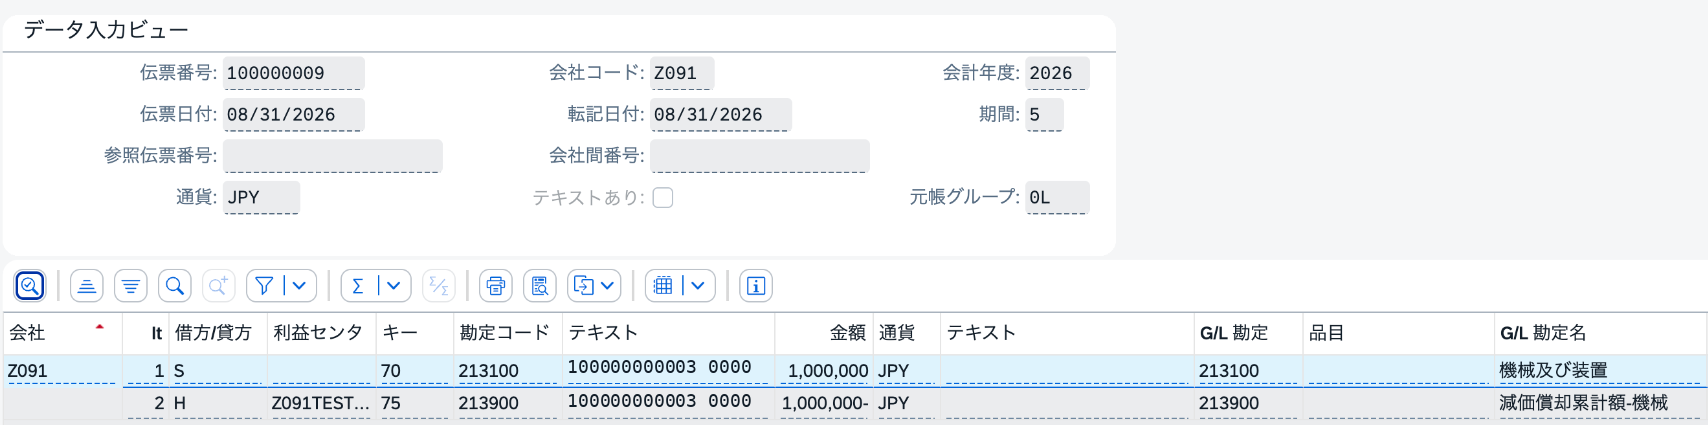
全額償却済みのケースでは、FI会計伝票の借方に取得原価勘定213100が1,000,000 JPY、貸方に減価償却累計額勘定213900が1,000,000 JPY表示されました。取得価額があっても、同額の累計償却額が引き継がれている点が重要です。
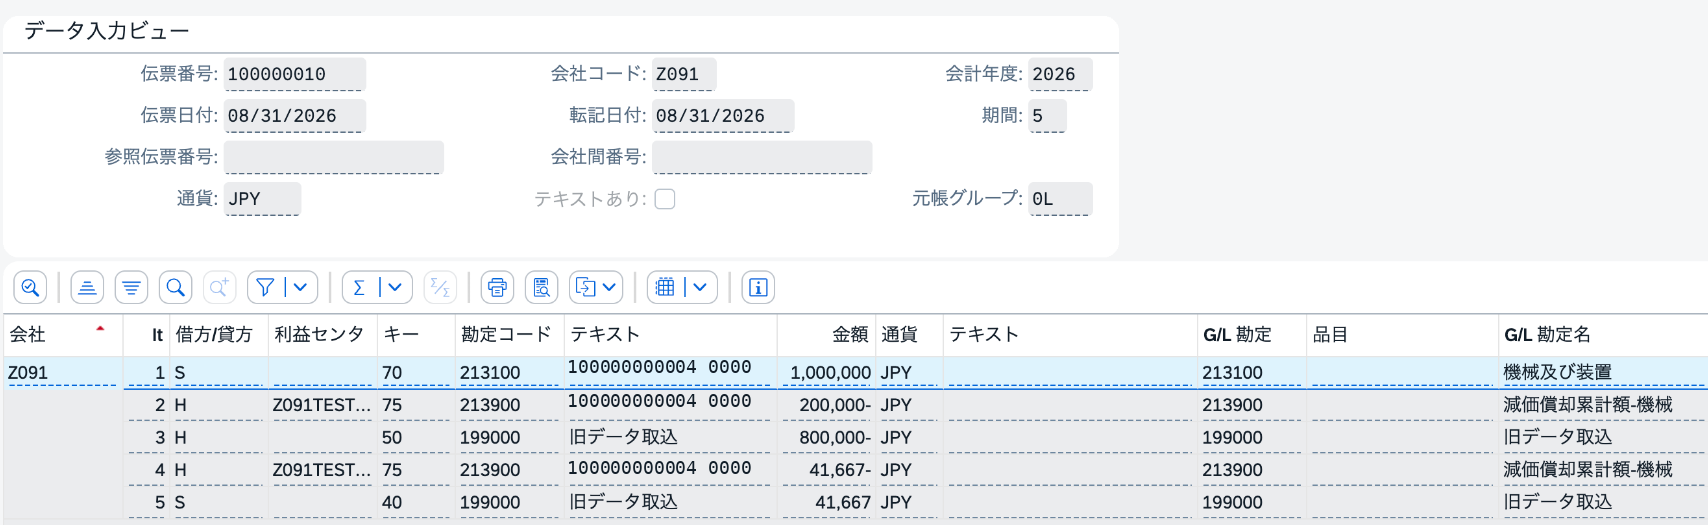
未償却残高のあるケースでは、移行時のFI会計伝票に次の5明細が表示されました。
| 借方・貸方 | 勘定 | 金額 |
|---|---|---|
| 借方 | 213100(固定資産取得原価) | 1,000,000 JPY |
| 貸方 | 213900(減価償却累計額) | 200,000 JPY |
| 貸方 | 199000(旧データ取込勘定) | 800,000 JPY |
| 貸方 | 213900(減価償却累計額) | 41,667 JPY |
| 借方 | 199000(旧データ取込勘定) | 41,667 JPY |
この例では、前年度末までの累計償却額200,000 JPYと、当年度の移行済み償却額41,667 JPYを区別して追跡しました。借方と貸方の合計はそれぞれ1,041,667 JPYで一致します。これらの勘定番号や金額は今回の検証設定・移行条件に固有のものです。
なお、この移行では旧データ取込勘定のテキスト必須エラーが実際に発生しました。転記の前提となる勘定側の設定を確認して処理を継続しましたが、その詳細な切り分けは本記事の中心ではないため、ここでは結果の対応関係に絞ります。
テキスト必須エラーの調査と、項目ステータスの影響範囲を確認して対応した経緯は、ABLDTのテキスト必須エラーと項目ステータスの実機検証で確認できます。
AFABで減価償却を実行し、会計伝票まで確認する
固定資産の取得価額や累計償却額が資産エクスプローラに表示されていても、計画償却額が実際にFIへ転記済みかどうかは別に確認する必要があります。
今回の検証では、AFABのジョブ実行と結果照会を行い、期間05・期間06の償却記録を確認しました。特に旧資産移行後のケースでは、すでに他の資産について期間06の償却を行った後に旧資産が追加されていたため、期間06の減価償却を追加で実行しています。
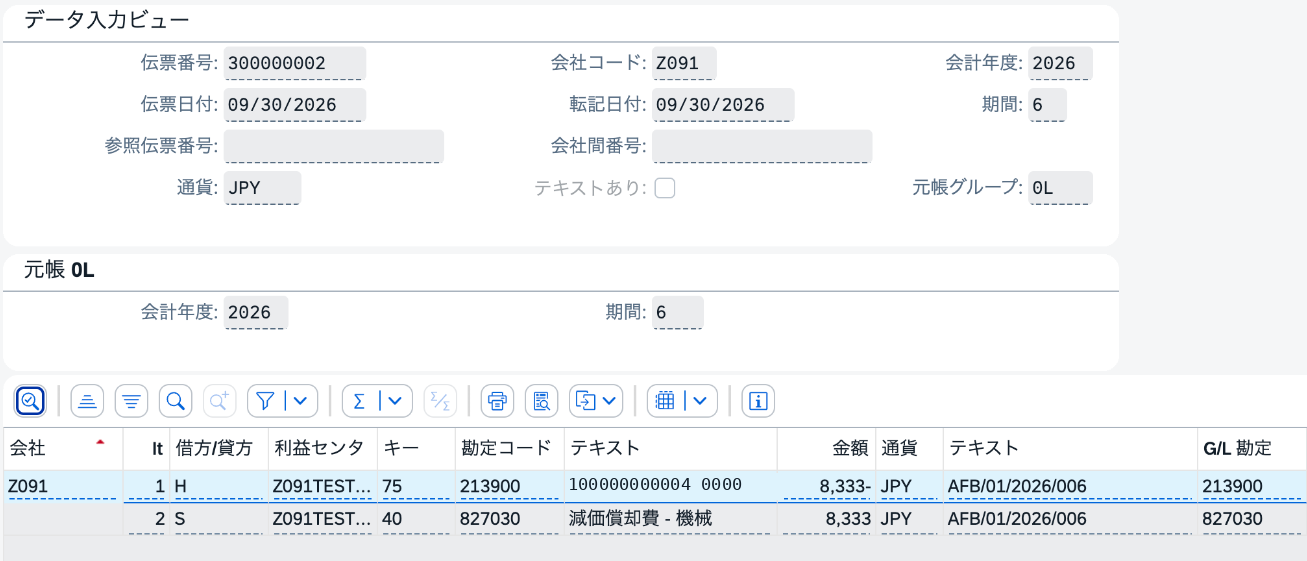
2026年9月15日のジョブログでは1資産が正常処理され、資産エクスプローラでは、未償却残高のある旧資産について期間06の8,333 JPYが転記済みとなりました。関連する会計伝票には次の仕訳が表示されました。
| 借方 | 貸方 | 金額 |
|---|---|---|
| 827030 減価償却費 | 213900 減価償却累計額 | 8,333 JPY |
この旧資産の償却領域01では、通常償却の累計記帳額が250,000 JPYになりました。内訳は、前年度末までの200,000 JPY、年度途中移行で引き継いだ当年度分41,667 JPY、今回のFI転記8,333 JPYです。200,000+41,667+8,333=250,000 JPYと計算上も整合します。
ジョブログの「正常終了」だけで判断せず、資産ごとの転記状況とFI会計伝票の費用・累計償却勘定まで確認することで、償却の連携結果を追えるようになります。
資産台帳で取得原価・償却・帳簿価額を照合する
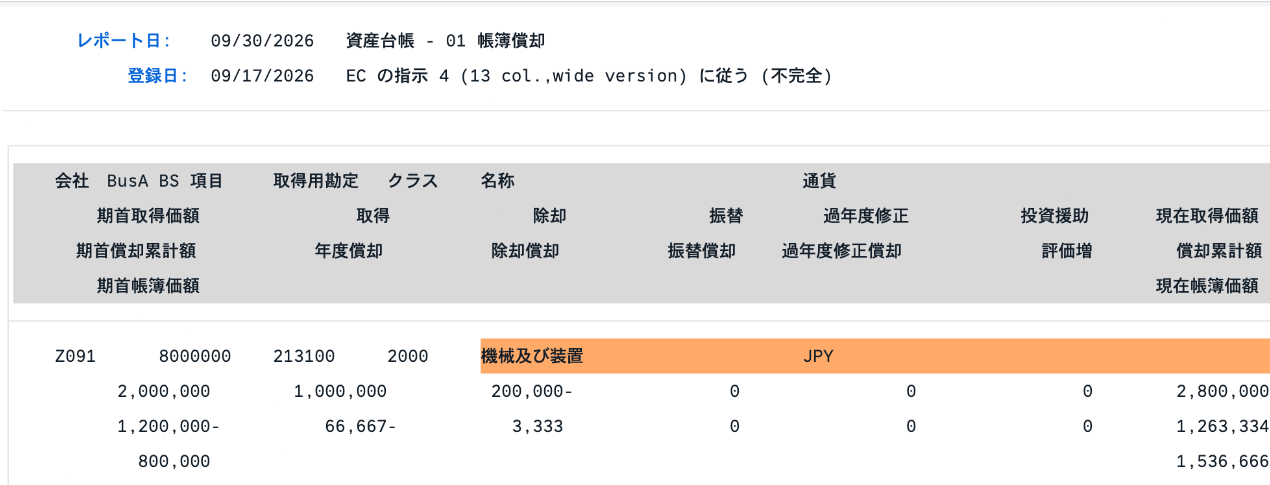
2026年9月30日をレポート日とした資産台帳(償却領域01)の実画面では、検証対象として表示された機械及び装置について、以下の金額が確認できました。
| 資産台帳の項目 | 実画面の金額 |
|---|---|
| 期首取得原価 | 2,000,000 JPY |
| 当期取得 | 1,000,000 JPY |
| 除却した取得原価 | −200,000 JPY |
| 現在取得原価 | 2,800,000 JPY |
| 期首減価償却累計額 | −1,200,000 JPY |
| 年度償却 | −66,667 JPY |
| 除却に伴う累計償却の戻し | +3,333 JPY |
| 現在減価償却累計額 | −1,263,334 JPY |
| 現在帳簿価額 | 1,536,666 JPY |
この表示結果では、取得原価2,800,000円から累計償却額1,263,334円を差し引くと、帳簿価額1,536,666円となり、レポートの表示値と一致しました。
ただし、この資産台帳の表示には「不完全」という表示がありました。そのため、ここで確認できたのは、画面に表示された範囲の各金額と帳簿価額の計算整合までです。レポート全体の完全性や、総勘定元帳の全関連勘定との完全一致を証明したものではありません。
今回の検証から分かったこと
今回のFI-AA検証では、資産マスタや勘定設定の登録だけでなく、通常取得、振替、部分売却、旧資産移行、償却実行、FI会計伝票、資産台帳という複数の接続点を確認しました。
特に注意したいのは、旧資産移行と通常取引は別の資産系列であること、旧資産の累計償却額と当年度の償却転記を混同しないこと、そして資産取引が成功しても、会計伝票と最終残高まで追うことです。
これにより、新会社コードでFI-AAを使い始める際の確認観点として、資産取引の転記結果、資産ごとの償却額、FI会計伝票、資産台帳の表示値を整理できました。一方、資産台帳の「不完全」表示を解消する調査、全資産と総勘定元帳の包括的な突合、複数評価原則の網羅的な検証は今回の対象に含めていません。