SAP SD→FIの仕訳を追う|受注・出庫転記・請求までを実機検証
| 検証環境 | SAP S/4HANA 2025 On-Premise / SAP GUI for HTML |
|---|---|
| 検証日 | 2026-08-24〜2026-08-25 |
| 対象領域 | 販売管理(Sales and Distribution:SD) / 在庫管理(Materials Management:MM) / 財務会計(Financial Accounting:FI) |
| 主なT-code | VL01N / VL02N / VF01 / VF02 / VF03 |
| 検証レベル | 受注→出荷→出庫転記(Post Goods Issue:PGI)→請求→財務会計(Financial Accounting:FI)会計伝票→得意先の未入金明細(未消込明細)までを一連の流れで実機確認 |
今回やること
販売業務を実機で追っていると、受注・出荷・請求の伝票だけを見ても、「どのタイミングで財務会計(FI)の仕訳が発生したのか」が分かりにくいことがあります。
今回は、標準受注6590を起点に、出荷伝票80007009、出庫転記、請求伝票タイプF2での請求までを一連の流れとして確認します。会計側では、出庫転記で生成されたFI会計伝票4900000001と、請求から生成されたFI会計伝票9400000000を見比べます。
確認したいポイントは、販売の一連の処理の中で会計仕訳が一度にまとめて発生するのではなく、今回の実機では出庫転記で在庫と売上原価に関する仕訳、請求で売掛金・売上・仮受消費税に関する仕訳が別々に生成されたことです。
なお、この記事に記載する会社コード、伝票番号、総勘定元帳(General Ledger:G/L)勘定、得意先番号などは今回の検証環境で使用した安全なテスト値です。SAP標準の固定値や推奨値を示すものではありません。
受注から請求・会計までの全体像
今回確認した受注から請求までの流れを、業務伝票と会計伝票の関係で整理すると次のようになります。
| 業務段階 | 実機で確認した伝票・結果 | 会計側の確認 |
|---|---|---|
| 受注 | 標準受注6590 | 会計仕訳の確認は後続の出庫転記・請求を対象とする |
| 出荷・出庫転記 | 出荷伝票80007009 / 入出庫伝票4900009559 | FI会計伝票4900000001 |
| 請求 | 請求伝票タイプF2の請求伝票90005891 | FI会計伝票9400000000 |
| 売掛金 | 得意先1000681の売掛金明細 | 未入金の売掛金2,200 JPY |
今回の検証では、受注登録時点のFI会計伝票の有無は確認対象としていません。本記事では、実機画面で直接追跡できた出庫転記と請求の会計仕訳に範囲を限定します。
受注から出荷・出庫転記までを伝票フローで確認
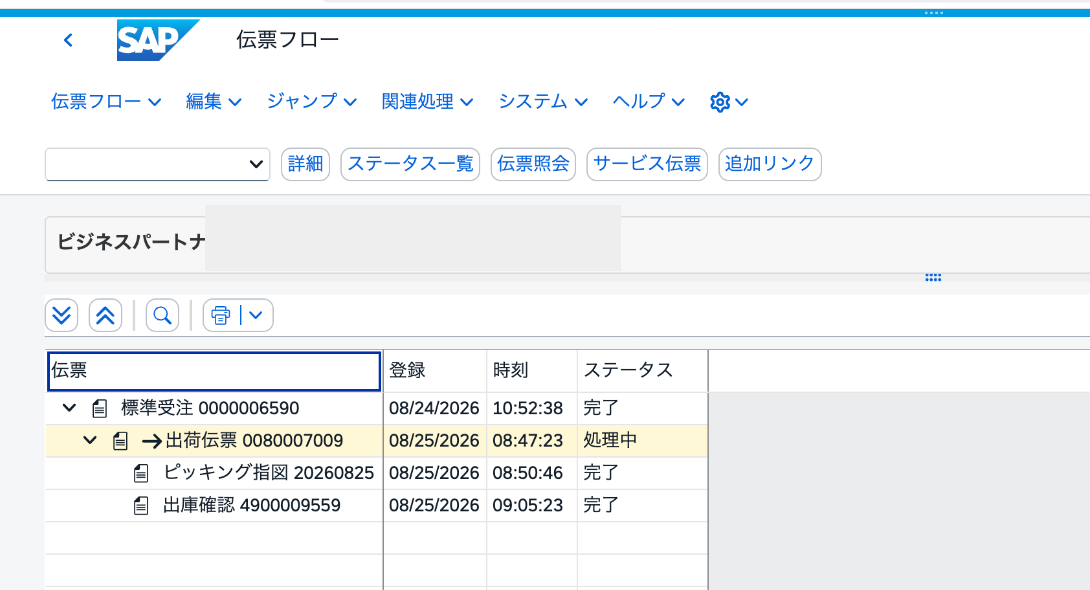
伝票フローでは、標準受注6590を起点として、出荷伝票80007009、出庫確認4900009559までが連続して表示されました。
登録日は受注が2026-08-24、出荷と出庫確認が2026-08-25です。これにより、同じ販売取引について受注から物流側の出庫までを追跡できました。
出庫転記では移動タイプ601、品目12、数量1 EAが記録されたことを別の実機画面で確認しています。SAP Helpでも、移動タイプ601は出荷に対する出庫に使用され、出庫により在庫が減少する仕様が説明されています。
出庫転記で在庫と売上原価の会計仕訳が生成された
入出庫伝票4900009559の関連伝票を確認すると、FI会計伝票4900000001が生成されていました。転記日は2026-08-25、参照伝票番号には出荷伝票80007009が入っています。
実機で確認した仕訳は次のとおりです。
| 借方/貸方 | G/L勘定 | 実画面の勘定テキスト | 金額 |
|---|---|---|---|
| 借方 | 823600 | 材料/商品振替入庫 | 1,000 JPY |
| 貸方 | 122100 | 製品 | 1,000 JPY |
今回の検証環境では、823600を売上原価に使用する勘定、122100を在庫に使用する勘定として設定しています。このため、今回の出庫転記では借方:売上原価 1,000 JPY / 貸方:在庫 1,000 JPYの仕訳になりました。
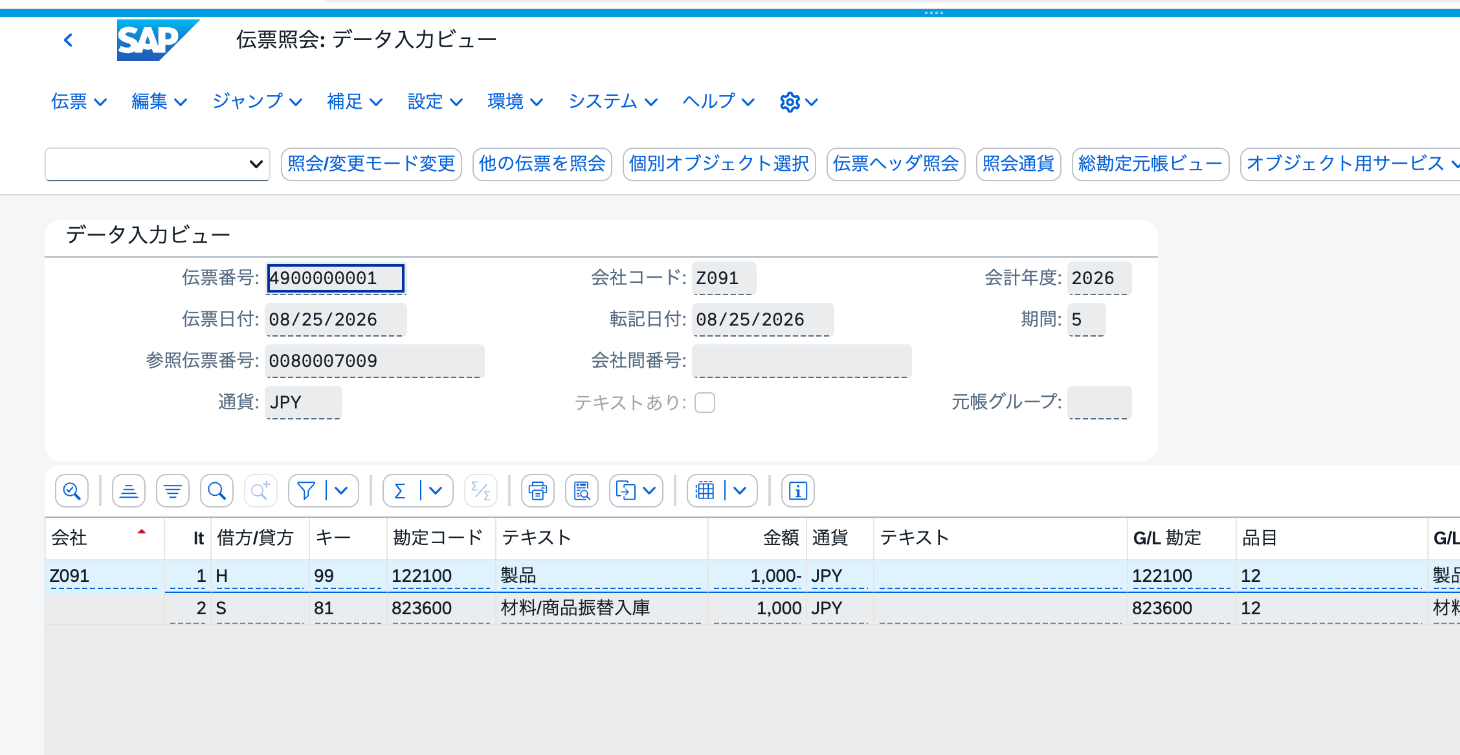
SAP Helpでは、出庫転記によって入出庫伝票と会計伝票が生成されることが説明されています。今回の実機でも、商品の出庫に伴って、在庫として持っていた金額が売上原価へ振り替えられることを会計伝票で確認できました。
請求伝票タイプF2で正味額2,000 JPY・税額200 JPYを確認
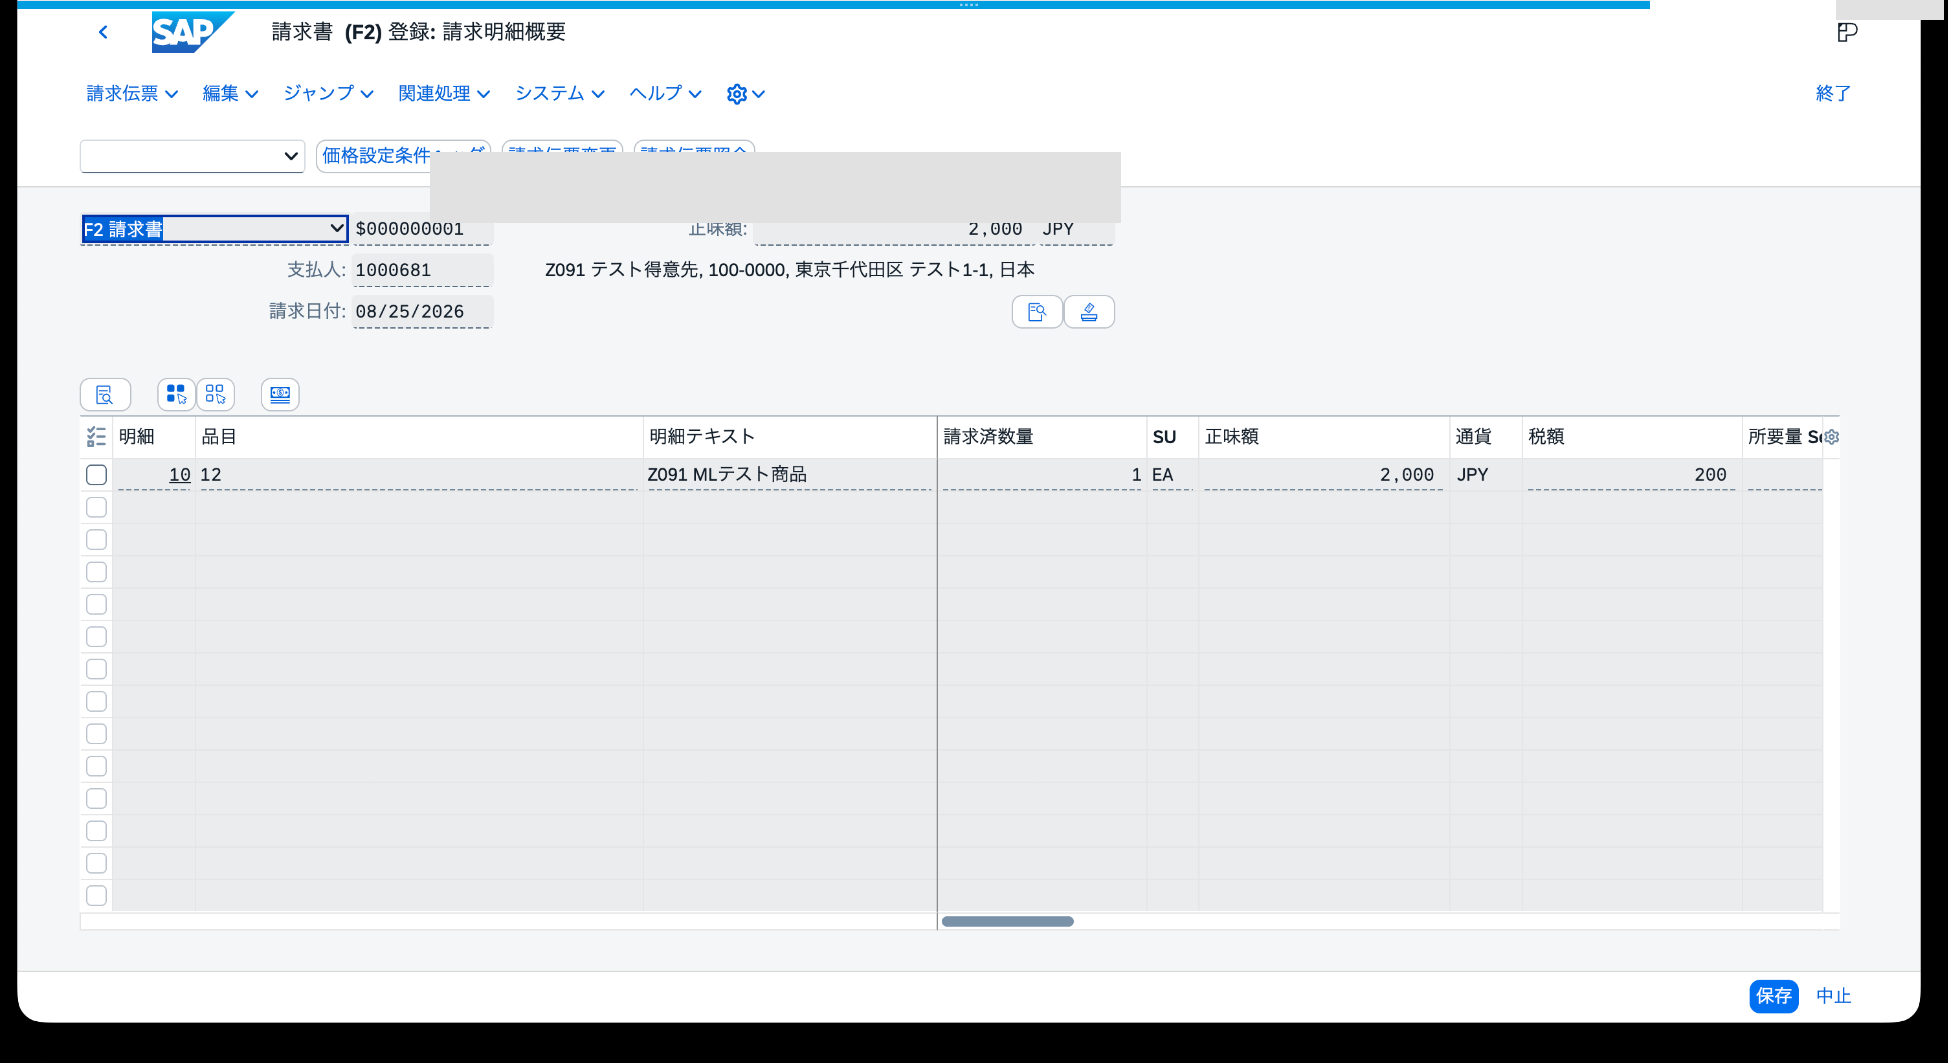
出庫後、請求伝票タイプF2で請求伝票を作成しました。請求明細では、品目12、請求数量1 EA、税抜金額にあたる正味額2,000 JPY、税額200 JPYを確認しています。
この請求伝票は、当初、売上をどのG/L勘定へ計上するかを決める設定が不足していたため、財務会計(FI)へ転送できませんでした。そのエラー調査とVKOAの修正は別記事で扱い、本記事では設定修正後に請求伝票を財務会計へ転送した結果を確認します。
エラー発生時の勘定決定分析、VKOA設定、FIへの再リリースの過程は、請求で発生したVKOAエラーの調査と解消で確認できます。
請求前段の価格決定については、公開済みの「SAP価格決定を実機設定|OVKK・RVAA01・PR00の関係を確認」で、OVKK・RVAA01・PR00の関係を確認しています。
請求から売掛金・売上・仮受消費税の会計仕訳が生成された
売上勘定を決める設定を修正し、既存の請求伝票90005891を財務会計へ転送した結果、FI会計伝票9400000000が生成されました。
実機で確認した仕訳は次のとおりです。
| 借方/貸方 | G/L・勘定 | 金額 |
|---|---|---|
| 借方 | 113100 売掛金-国内(得意先1000681) | 2,200 JPY |
| 貸方 | 811100 売上-国内 | 2,000 JPY |
| 貸方 | 422100 仮受消費税 | 200 JPY |
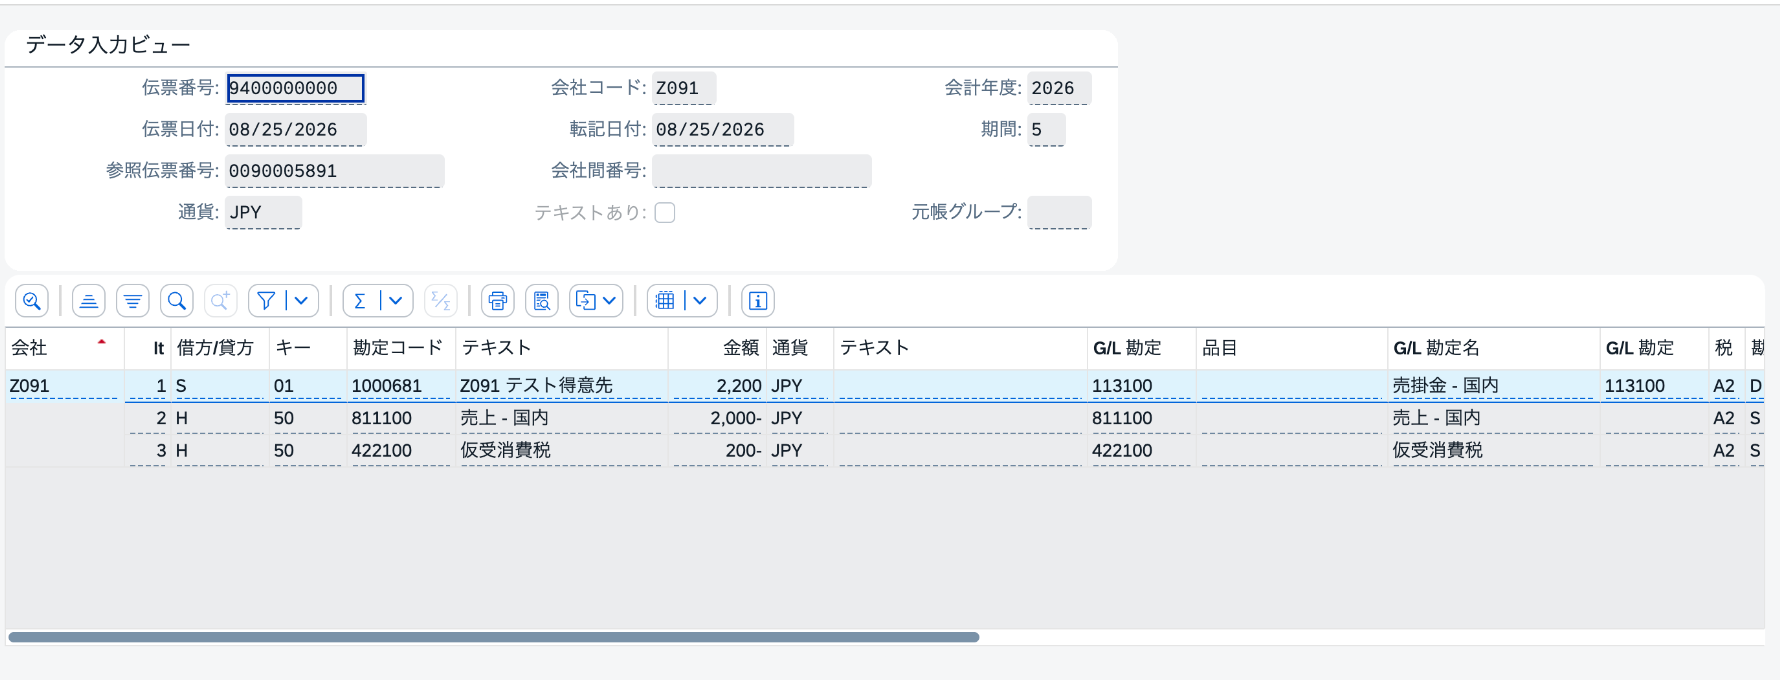
SAP S/4HANAでは、販売請求(Sales Billing)と財務会計(Financial Accounting:FI)が連携しており、請求データを財務会計へ転送すると、設定された勘定決定に基づいて売掛金や売上などが会計伝票へ転記されます。今回の実機では、その結果が売掛金2,200 JPY、売上2,000 JPY、仮受消費税200 JPYとして確認できました。
税コードと税勘定の確認については、公開済みの「SAP消費税の自動仕訳を確認する|V2・A2と税勘定の実機検証」でも扱っています。
得意先明細で未入金の売掛金2,200 JPYを確認
請求からFI会計伝票が生成された後、得意先1000681の売掛金明細を確認しました。
会計伝票9400000000、伝票タイプRV、2,200 JPYの明細が表示され、請求によって発生した売掛金を得意先明細でも追跡できました。伝票タイプRVは、今回の請求から財務会計へ転送された売掛金明細に表示されていた会計伝票タイプです。この時点ではまだ入金処理を行っていないため、2,200 JPYは未入金の明細として残っています。SAPでは、まだ入金などと対応付けて消し込まれていない売掛金を「未消込明細」として管理します。ここでは、簡単に「まだ入金されていない売掛金」と捉えると分かりやすいです。
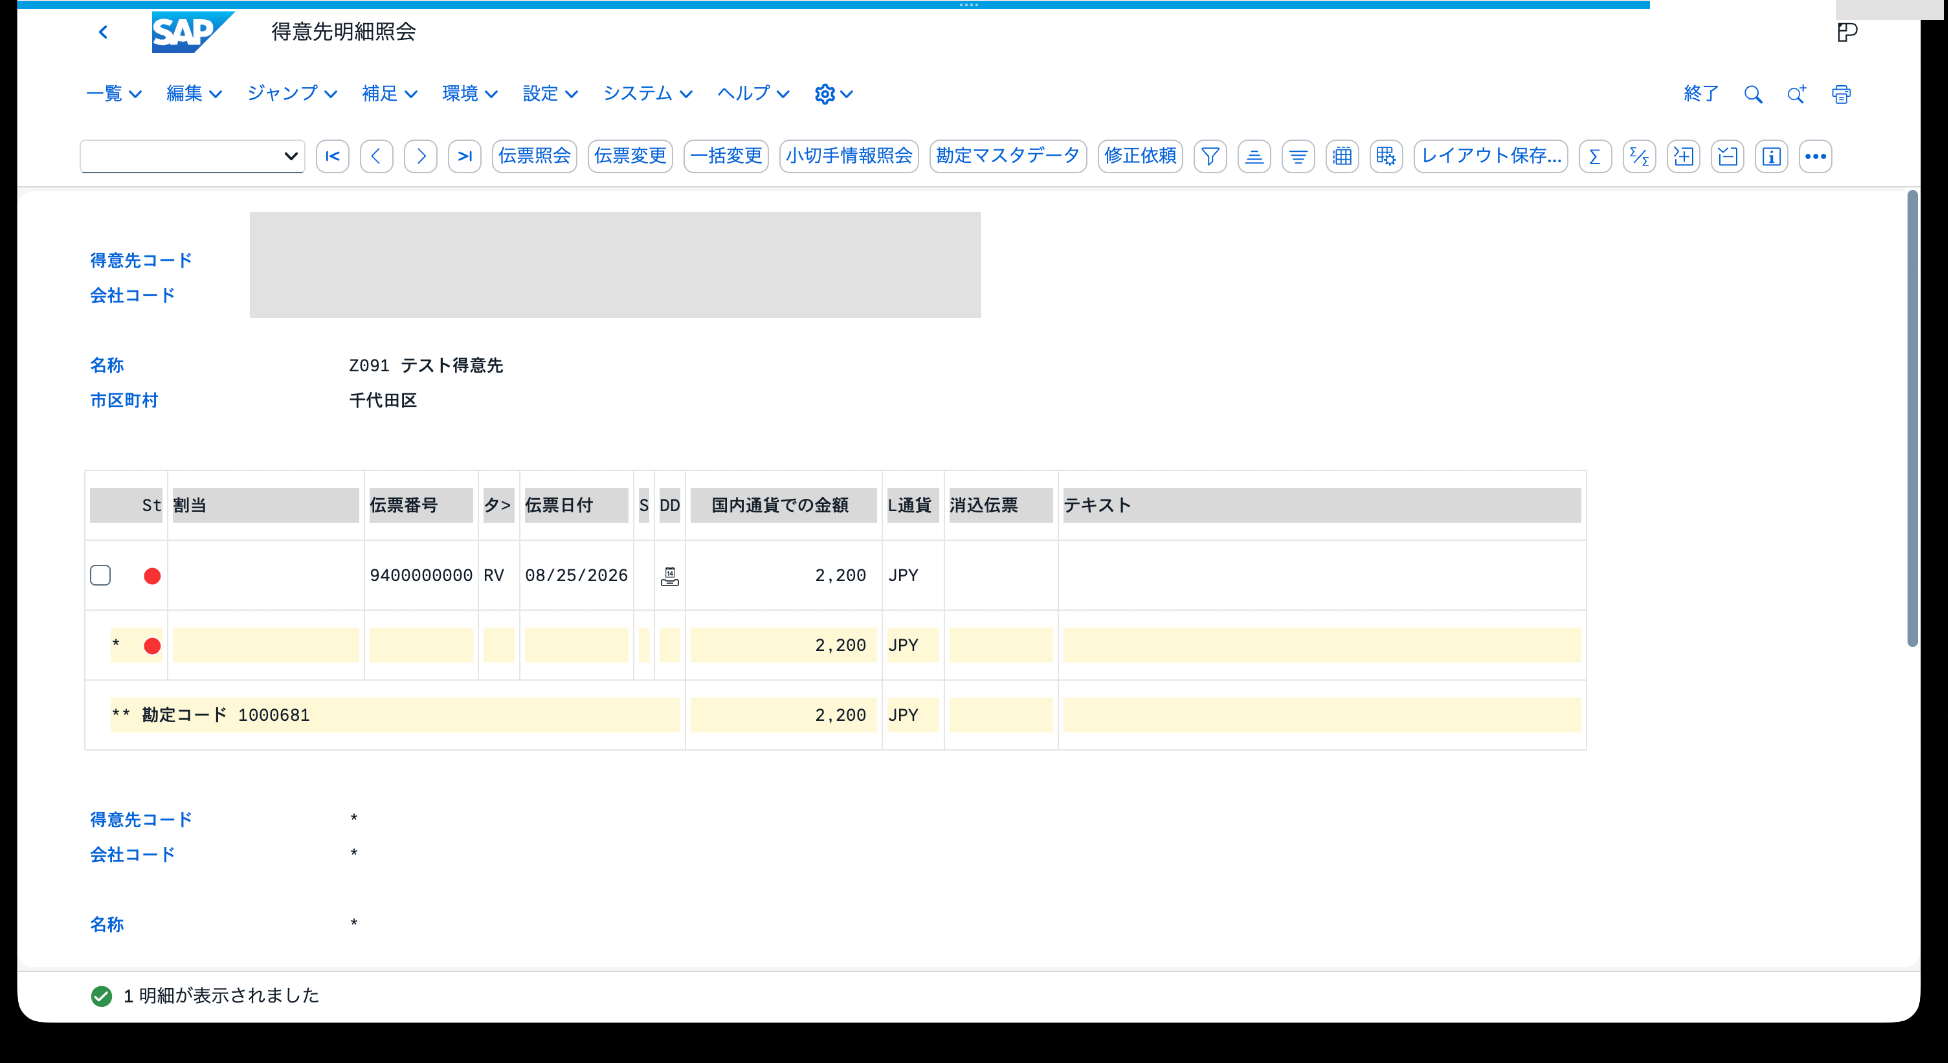
この後の入金と消込は別工程です。本記事では、請求によって売掛金が発生し、得意先明細で未入金の状態まで確認できたところを今回の一連の検証の終点とします。
出庫転記と請求では発生する仕訳が異なる
今回の結果を並べると、同じ販売取引でも、出庫転記と請求では動く勘定が異なることが分かります。
| タイミング | 今回確認した主な仕訳 | 確認ポイント |
|---|---|---|
| 出庫転記 | 借方:売上原価側 1,000 / 貸方:在庫側 1,000 | 商品の出庫に伴い、在庫の金額を売上原価へ振り替える |
| 請求・財務会計への転送 | 借方:売掛金 2,200 / 貸方:売上 2,000 / 貸方:仮受消費税 200 | 顧客への請求により、売掛金・売上・税を計上する |
受注から請求までを一つの伝票の流れとして見るだけでなく、出庫転記と請求でそれぞれ生成されたFI会計伝票を分けて確認すると、販売管理(SD)・在庫管理(MM)・財務会計(FI)がどこでつながるのかを理解しやすくなります。
今回わかったこと
今回の実機検証では、受注6590から出荷80007009、出庫確認4900009559、請求90005891までの販売の流れを追い、出庫転記と請求の2つのタイミングで財務会計(FI)の仕訳が発生することを確認しました。
出庫転記ではFI会計伝票4900000001が生成され、売上原価側1,000 JPYと在庫側1,000 JPYの振替を確認しました。一方、請求ではFI会計伝票9400000000が生成され、売掛金2,200 JPY、売上2,000 JPY、仮受消費税200 JPYが転記されました。さらに、得意先明細には未入金の売掛金2,200 JPYが残っていました。
販売業務を会計まで一連の流れで確認するときは、最終的な請求伝票だけを見るのではなく、出庫転記で作られたFI会計伝票と、請求で作られたFI会計伝票をそれぞれ確認すると、在庫・売上原価・売掛金・売上・税がどの段階で動いたのかを追いやすくなります。